Phân tích báo cáo tài chính bằng AI
Updated 2026-09-05
Trích xuất báo cáo và thuyết minh, đối soát các con số, sau đó dùng mô hình để giải thích thay đổi và nêu câu hỏi. Gắn mọi khẳng định quan trọng với hồ sơ gốc.
Bắt đầu bằng một câu hỏi và một cặp hồ sơ
Chọn các kỳ có thể so sánh và một câu hỏi, chẳng hạn dòng tiền từ hoạt động có hỗ trợ mức tăng trưởng lợi nhuận được báo cáo hay không. Thu thập báo cáo và thuyết minh liên quan trước khi yêu cầu tóm tắt. Đầu ra hữu ích là một bản đối soát có lời giải thích và các mục chưa giải quyết, không phải mô tả chung về công ty. Làm rõ tổ chức phát hành, cơ sở kế toán, tiền tệ báo cáo và thời điểm chốt thông tin. Với phân tích lịch sử, hãy dùng tài liệu đã có trước thời điểm chốt đó; ngày kết thúc kỳ không phải ngày thị trường có thể đọc hồ sơ.
Thu thập tài liệu gốc và giữ nguyên danh tính
Ưu tiên hồ sơ của tổ chức phát hành và nguồn quan hệ nhà đầu tư, cùng nguồn cơ quan quản lý phù hợp với thị trường. Với tổ chức phát hành tại Mỹ, EDGAR cung cấp lịch sử hồ sơ nộp và dữ liệu công ty XBRL. Giữ cả hồ sơ gốc lẫn các giá trị đã trích xuất vì ngữ cảnh bảng và thuyết minh có thể giải thích khác biệt mà một chỉ số đơn lẻ không thể. Bảo toàn URL tài liệu, mã hồ sơ, thời điểm công bố, thời điểm lấy và hash nội dung. Lưu bản sửa đổi như các phiên bản mới. Với tổ chức phát hành ngoài Mỹ, hãy dùng công bố địa phương phù hợp thay vì mặc định SEC là hồ sơ đầy đủ.
Trích xuất bảng với các chiều tài chính rõ ràng
Với mỗi giá trị, hãy giữ khái niệm, kỳ, đơn vị, tiền tệ và vị trí nguồn. Phân biệt ảnh chụp bảng cân đối với các chỉ tiêu thu nhập và dòng tiền trải trên một kỳ. Tách số liệu hợp nhất khỏi dữ liệu phân khúc, và tách số liệu báo cáo khỏi điều chỉnh của ban lãnh đạo. Ô trống không phải là số không. Khi việc trích xuất bảng mơ hồ, hãy dừng phép tính đó và giữ lại trang bị ảnh hưởng để rà soát. Nếu cần OCR, hãy đối chiếu trực quan các ô quan trọng với bản gốc trước khi dùng trong tỷ lệ hoặc phần giải thích được tạo.
| Chiều | Ghi nhận | Lỗi được ngăn chặn |
|---|---|---|
| Kỳ | Bắt đầu, kết thúc và nhãn tài chính | Nhầm quý với lũy kế từ đầu năm |
| Đơn vị | Tiền tệ và quy mô | Coi nghìn là triệu |
| Phạm vi | Hợp nhất, phân khúc hoặc khác | Trộn các phạm vi kinh doanh không thể so sánh |
| Cơ sở | Đã báo cáo, đã điều chỉnh hoặc phái sinh | Điều chỉnh kế toán không được nêu |
| Nguồn | Phiên bản tài liệu và vị trí bảng | Số liệu trích xuất không thể truy vết |
Tính các chỉ số bên ngoài mô hình ngôn ngữ
Dùng mã xác định hoặc bảng tính đã kiểm toán cho các phép tính quan trọng và giữ lại đầu vào. Xác định điều gì xảy ra khi mẫu số bằng không, âm hoặc bị thiếu. Hàm nhỏ bên dưới minh họa phép tính thay đổi khi đường cơ sở dương; nó cố ý để các trường hợp khác cho một phương án thay thế đã được ghi lại. Hàm không chứa dữ liệu công ty hay kết quả đo lường. Schema tài chính trong môi trường sản xuất cũng nên xác thực tính tương thích của đơn vị và kỳ trước khi gọi hàm. Truyền bản ghi phép tính kết quả cho mô hình thay vì yêu cầu mô hình dựng lại phép toán từ văn xuôi.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Yêu cầu mô hình giải thích động lực và mâu thuẫn
Cung cấp các chỉ số đã đối soát cùng phần thảo luận của ban lãnh đạo và thuyết minh liên quan. Yêu cầu lời giải thích có dẫn vị trí nguồn, các khả năng thay thế và bằng chứng còn thiếu. Ví dụ, chênh lệch giữa lợi nhuận và tiền mặt có thể cần xem vốn lưu động, các khoản phi tiền mặt và thương vụ mua lại; mô hình nên xác định công bố nào hỗ trợ từng khả năng. Giữ lời giải thích do công ty nêu riêng với cách diễn giải của chuyên viên phân tích. Yêu cầu đầu ra giữ mã nguồn và tham chiếu phép tính để người rà soát có thể kiểm tra đúng bằng chứng mà không phải đọc lại toàn bộ hồ sơ.
Rà soát quan hệ giữa các báo cáo và các khẳng định
Đối soát các tổng và quan hệ báo cáo liên quan trước khi phê duyệt phần giải thích. Sau đó mở từng trích dẫn quan trọng và kiểm tra kỳ, phạm vi cùng đơn vị. Đối chiếu thuyết minh với bảng đã trích xuất khi một con số có vẻ không nhất quán. Rà soát xem thay đổi trong hợp nhất, cách trình bày hoặc chính sách kế toán có ảnh hưởng đến khả năng so sánh không. Mô hình có thể giúp tìm mâu thuẫn nhưng không nên âm thầm chọn một con số để giải quyết. Đánh dấu sản phẩm đang chờ khi lời giải thích phụ thuộc vào giả định đã được người rà soát phê duyệt, đồng thời lưu lý do của mọi chỉnh sửa thủ công.
Làm cho quy trình có thể tiếp tục và tiết kiệm
Lưu việc thu thập, trích xuất, tính toán và rà soát tường thuật thành các sản phẩm riêng. Lưu đệm việc trích xuất theo hash tài liệu và phiên bản parser, sau đó chỉ chạy lại giai đoạn bị ảnh hưởng khi hồ sơ hoặc quy tắc thay đổi. Giới hạn gói nguồn ở những đoạn cần cho câu hỏi nhưng vẫn giữ bản gốc khả dụng. Theo dõi yêu cầu mô hình, lần thử lại, xử lý tài liệu, truy cập dữ liệu và chỉnh sửa của chuyên viên phân tích cùng ở cấp công việc. Dùng giá hiện tại để lập kế hoạch và mức sử dụng thực tế để đối soát. FinRobot và FinGPT cung cấp các mẫu ứng dụng liên quan, nhưng hãy chọn phiên bản và đường chạy chính xác trước khi điều chỉnh.
Kiểm tra một bản đối soát NVIDIA có liên kết nguồn
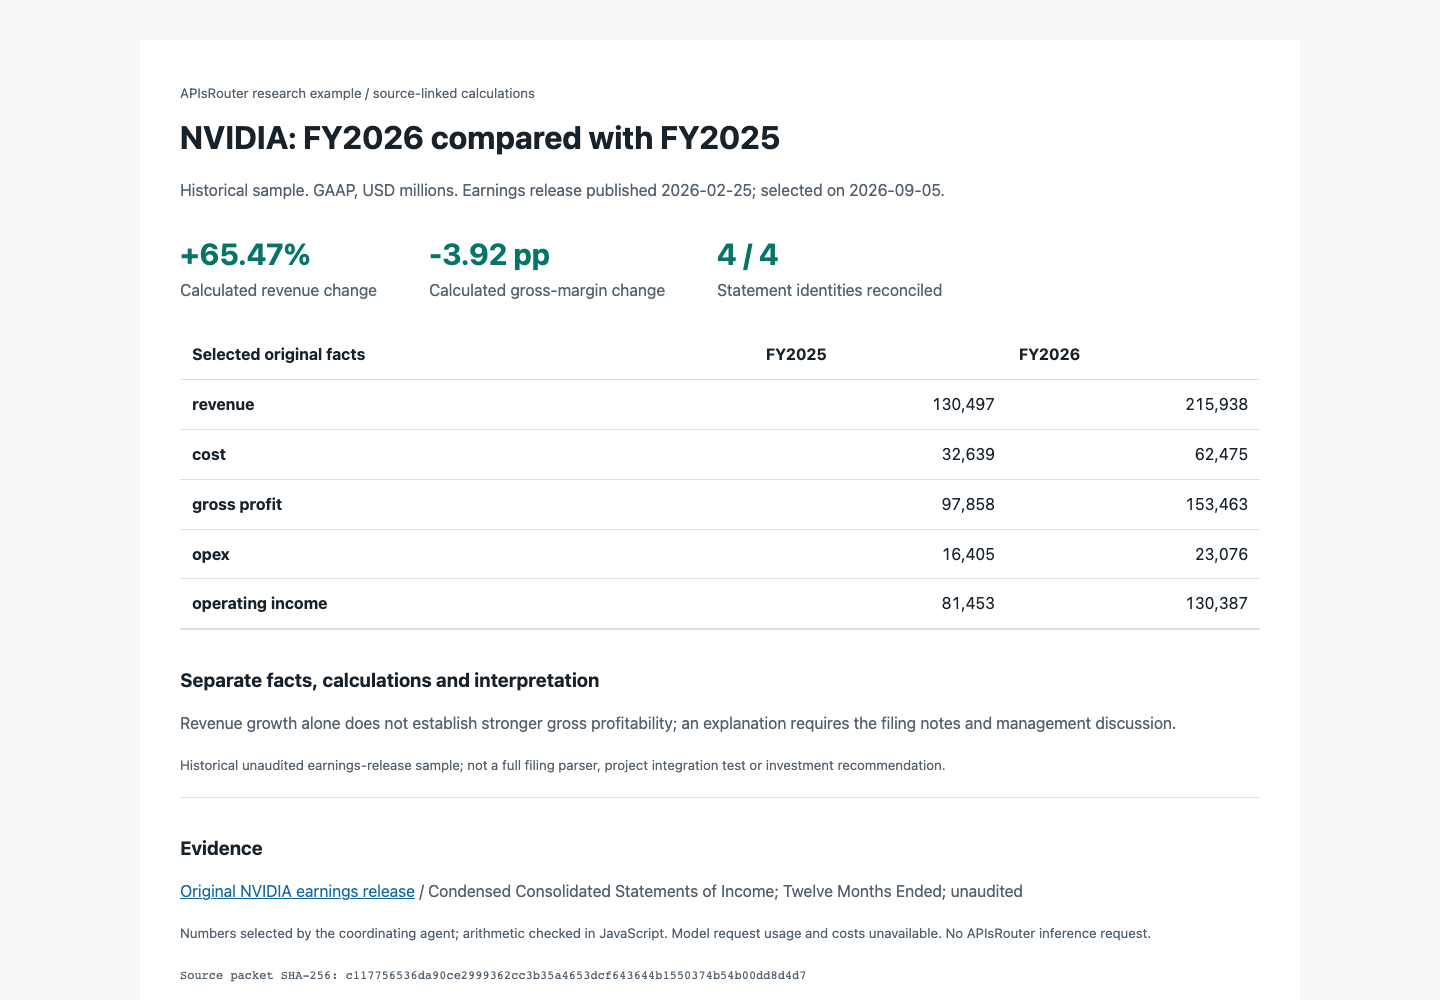
Mẫu lịch sử của chúng tôi dùng thông cáo kết quả của NVIDIA ngày 25 tháng 2 năm 2026. Mười giá trị GAAP được chọn bao phủ FY2026 và FY2025, tính bằng triệu USD. Các kiểm tra xác định đối soát doanh thu trừ giá vốn thành lợi nhuận gộp, rồi lợi nhuận gộp trừ chi phí hoạt động thành thu nhập hoạt động trong từng năm. Tăng trưởng doanh thu được tính là 65.47%; thay đổi biên lợi nhuận gộp là -3.92 điểm phần trăm, tính từ các số liệu bảng chưa làm tròn. Thay đổi biên do tổ chức phát hành hiển thị được làm tròn thô hơn.
Gói tải xuống giữ vị trí bảng, ngày công bố, ngày kết thúc kỳ, hash đầu vào và các tham chiếu phép tính. Các phép tính này cho thấy vì sao tăng trưởng doanh thu và khả năng sinh lời cần những câu hỏi riêng; chúng không xác lập nguyên nhân hay khuyến nghị đầu tư. Tác nhân điều phối đã chọn các con số và JavaScript thực hiện kiểm tra. Đây là ví dụ có thể tái lập về nguồn và phép tính, không phải tích hợp tác nhân tài chính đã đo lường hay một lần chạy suy luận của APIsRouter.
Bằng chứng và giới hạn
Ví dụ NVIDIA xác thực mười dữ kiện được chọn và bốn quan hệ số học từ một thông cáo kết quả lịch sử chưa được kiểm toán. Ví dụ không bao quát toàn bộ hồ sơ, việc rà soát của kế toán độc lập, trích xuất bảng tự động, quyết định đầu tư trực tiếp hay quy trình mô hình ở cấp dự án. Token và chi phí mô hình hiện chưa có. Gói liên kết nguồn và các bước kiểm tra sẵn sàng để thanh tra; một phân tích sản xuất vẫn cần thuyết minh liên quan, ngữ cảnh theo từng kỳ và việc rà soát các khẳng định giải thích.
Câu hỏi thường gặp
Có nên gửi toàn bộ báo cáo thường niên cho mô hình không?
Bắt đầu bằng các báo cáo và thuyết minh liên quan tới một câu hỏi được xác định. Giữ toàn bộ bản gốc khả dụng, nhưng dùng trích xuất liên kết nguồn để việc rà soát và thử lại dễ quản lý hơn.
Dữ kiện XBRL có đủ cho một phép so sánh quốc tế không?
Chúng có thể cung cấp đầu vào có cấu trúc, nhưng vẫn cần rà soát phạm vi, taxonomy, kỳ và ngữ cảnh kế toán. Khi phù hợp, hãy dùng công bố địa phương gốc.
Nên xử lý việc điều chỉnh lại số liệu thế nào?
Giữ cả hai phiên bản và thời điểm công bố của chúng. Phân tích hiện tại có thể nêu rõ việc dùng con số đã sửa; phân tích lịch sử phải tôn trọng điều đã biết tại thời điểm chốt.
Phần giải thích được tạo có thể sửa một ô bảng bị thiếu không?
Không. Giữ giá trị ở trạng thái chưa khả dụng và chuyển sang trích xuất hoặc rà soát của con người thay vì cho phép mô hình bịa ra giá trị thay thế.
Đầu ra hữu ích tối thiểu là gì?
Một tập nhỏ các phép tính đã đối soát, lời giải thích có hỗ trợ, vị trí nguồn, các mục chưa giải quyết và quyết định rà soát rõ ràng.