AI দিয়ে আর্থিক বিবরণী বিশ্লেষণ
Updated 2026-09-05
বিবরণী ও ফুটনোট বের করুন, সংখ্যাগুলো মিলিয়ে নিন, তারপর পরিবর্তন ব্যাখ্যা ও প্রশ্ন উত্থাপনের জন্য একটি মডেল ব্যবহার করুন। প্রতিটি গুরুত্বপূর্ণ দাবিকে মূল ফাইলিংয়ের সঙ্গে যুক্ত রাখুন।
একটি প্রশ্ন ও এক জোড়া ফাইলিং দিয়ে শুরু করুন
তুলনাযোগ্য সময়কাল এবং এমন একটি প্রশ্ন বেছে নিন, যেমন রিপোর্ট করা আয়ের প্রবৃদ্ধিকে অপারেটিং ক্যাশ ফ্লো সমর্থন করছে কি না। সারাংশ চাওয়ার আগে প্রাসঙ্গিক বিবরণী ও ফুটনোট সংগ্রহ করুন। কার্যকর ফল হলো ব্যাখ্যা ও অমীমাংসিত বিষয়সহ একটি reconciliation; কোম্পানির সাধারণ বর্ণনা নয়। ইস্যুকারী, হিসাবের ভিত্তি, রিপোর্টিং মুদ্রা এবং তথ্যের cutoff স্পষ্ট রাখুন। ঐতিহাসিক বিশ্লেষণে সেই cutoff-এর মধ্যে উপলভ্য নথি ব্যবহার করুন; period end সেই তারিখ নয় যেদিন বাজার ফাইলিংটি পড়তে পারত।
মূল নথি সংগ্রহ করুন এবং তাদের পরিচয় অক্ষুণ্ণ রাখুন
ইস্যুকারীর filing ও investor-relations উৎসকে অগ্রাধিকার দিন, পাশাপাশি সংশ্লিষ্ট বাজারের উপযুক্ত regulator উৎস ব্যবহার করুন। US filers-এর জন্য EDGAR submissions history ও XBRL company data দেয়। মূল filing এবং extracted values দুটিই রাখুন, কারণ টেবিলের প্রেক্ষাপট ও ফুটনোট এমন পার্থক্য ব্যাখ্যা করতে পারে যা একটি মাত্র metric দিয়ে বোঝা যায় না। নথির URL, filing identifier, publication time, retrieval time এবং content hash সংরক্ষণ করুন। Amendment-গুলো নতুন version হিসেবে রাখুন। US-এর বাইরের ইস্যুকারীদের ক্ষেত্রে SEC coverage সম্পূর্ণ record ধরে না নিয়ে সংশ্লিষ্ট স্থানীয় disclosure ব্যবহার করুন।
স্পষ্ট আর্থিক dimension সহ টেবিল extract করুন
প্রতিটি value-এর concept, period, unit, currency ও source locator সংরক্ষণ করুন। Balance-sheet snapshot-কে একটি সময়জুড়ে মাপা income ও cash-flow measure থেকে আলাদা রাখুন। Consolidated figure ও segment data আলাদা রাখুন, এবং reported measure ও management adjustment একসঙ্গে মেশাবেন না। ফাঁকা cell শূন্য নয়। টেবিল extraction অস্পষ্ট হলে সেই হিসাব থামিয়ে সংশ্লিষ্ট page review-এর জন্য রেখে দিন। OCR দরকার হলে ratio বা generated explanation-এ ব্যবহারের আগে গুরুত্বপূর্ণ cell-গুলো মূল নথির সঙ্গে চোখে দেখে মিলিয়ে নিন।
| Dimension | যা record করবেন | যে ভুলটি ঠেকায় |
|---|---|---|
| Period | শুরু, শেষ এবং fiscal label | Quarter-কে year-to-date হিসেবে ধরা |
| Unit | Currency এবং scale | Thousands-কে millions হিসেবে ধরা |
| Scope | Consolidated, segment অথবা অন্য scope | তুলনাযোগ্য নয় এমন business scope মেশানো |
| Basis | Reported, adjusted অথবা derived | হিসাবের অপ্রকাশিত adjustment |
| Source | Document version এবং table locator | যে extracted number-এর trace নেই |
Language model-এর বাইরে metric হিসাব করুন
গুরুত্বপূর্ণ হিসাবের জন্য deterministic code অথবা audited spreadsheet ব্যবহার করুন এবং input সংরক্ষণ করুন। Denominator শূন্য, ঋণাত্মক অথবা missing হলে কী হবে তা নির্ধারণ করুন। নিচের ছোট function-টি baseline positive হলে change calculation-এর উদাহরণ দেয়; অন্য case-গুলো ইচ্ছাকৃতভাবে documented alternative-এর জন্য রেখে দেওয়া হয়েছে। এতে কোনো company data বা measured result নেই। Production financial schema-তে function call-এর আগে unit ও period compatibility-ও validate করা উচিত। Model-কে prose থেকে arithmetic পুনর্গঠন করতে বলার বদলে resulting calculation record পাঠান।
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Model-কে driver ও contradiction ব্যাখ্যা করতে বলুন
Reconciled metric-এর সঙ্গে প্রাসঙ্গিক management discussion ও footnote দিন। Source locator, alternative explanation এবং missing evidence উল্লেখ করে ব্যাখ্যা চাইুন। যেমন, earnings ও cash-এর divergence বুঝতে working capital, noncash item এবং acquisition review করা লাগতে পারে; কোন disclosure প্রতিটি সম্ভাবনাকে সমর্থন করে model-কে তা শনাক্ত করতে হবে। কোম্পানির stated explanation এবং analyst-এর interpretation আলাদা রাখুন। Output-এ source ID ও calculation reference রাখার নিয়ম দিন, যাতে reviewer পুরো filing আবার না পড়েও নির্দিষ্ট evidence পরীক্ষা করতে পারেন।
বিবরণীর সম্পর্ক review করুন এবং claim report করুন
ব্যাখ্যা approve করার আগে প্রাসঙ্গিক total ও statement relationship reconcile করুন। তারপর প্রতিটি material citation খুলে period, scope ও unit পরীক্ষা করুন। কোনো number অসামঞ্জস্যপূর্ণ মনে হলে footnote-এর সঙ্গে extracted table মিলিয়ে নিন। Consolidation, presentation অথবা accounting policy-র পরিবর্তন comparability-তে প্রভাব ফেলছে কি না review করুন। Model contradiction খুঁজে পেতে সাহায্য করতে পারে, কিন্তু নীরবে একটি figure বেছে নিয়ে তার সমাধান করা উচিত নয়। ব্যাখ্যা reviewer-approved assumption-এর ওপর নির্ভর করলে artifact-কে pending রাখুন এবং manual correction-এর কারণ সংরক্ষণ করুন।
কর্মপ্রবাহকে পুনরায় চালানোযোগ্য ও সাশ্রয়ী করুন
Collection, extraction, calculation এবং narrative review-কে আলাদা artifact হিসেবে সংরক্ষণ করুন। Document hash ও parser version অনুযায়ী extraction cache করুন, তারপর filing বা rule বদলালে শুধু প্রভাবিত stage পুনরায় চালান। প্রশ্নের জন্য প্রয়োজনীয় passage-এ source packet সীমিত রাখুন, তবে মূল নথি সহজলভ্য রাখুন। Job level-এ model request, retry, document processing, data access এবং analyst correction একসঙ্গে track করুন। Planning-এর জন্য current pricing এবং reconciliation-এর জন্য actual usage ব্যবহার করুন। FinRobot ও FinGPT প্রাসঙ্গিক application pattern দেয়, তবে adapt করার আগে নির্দিষ্ট version ও runtime path বেছে নিন।
উৎস-সংযুক্ত NVIDIA reconciliation দেখুন
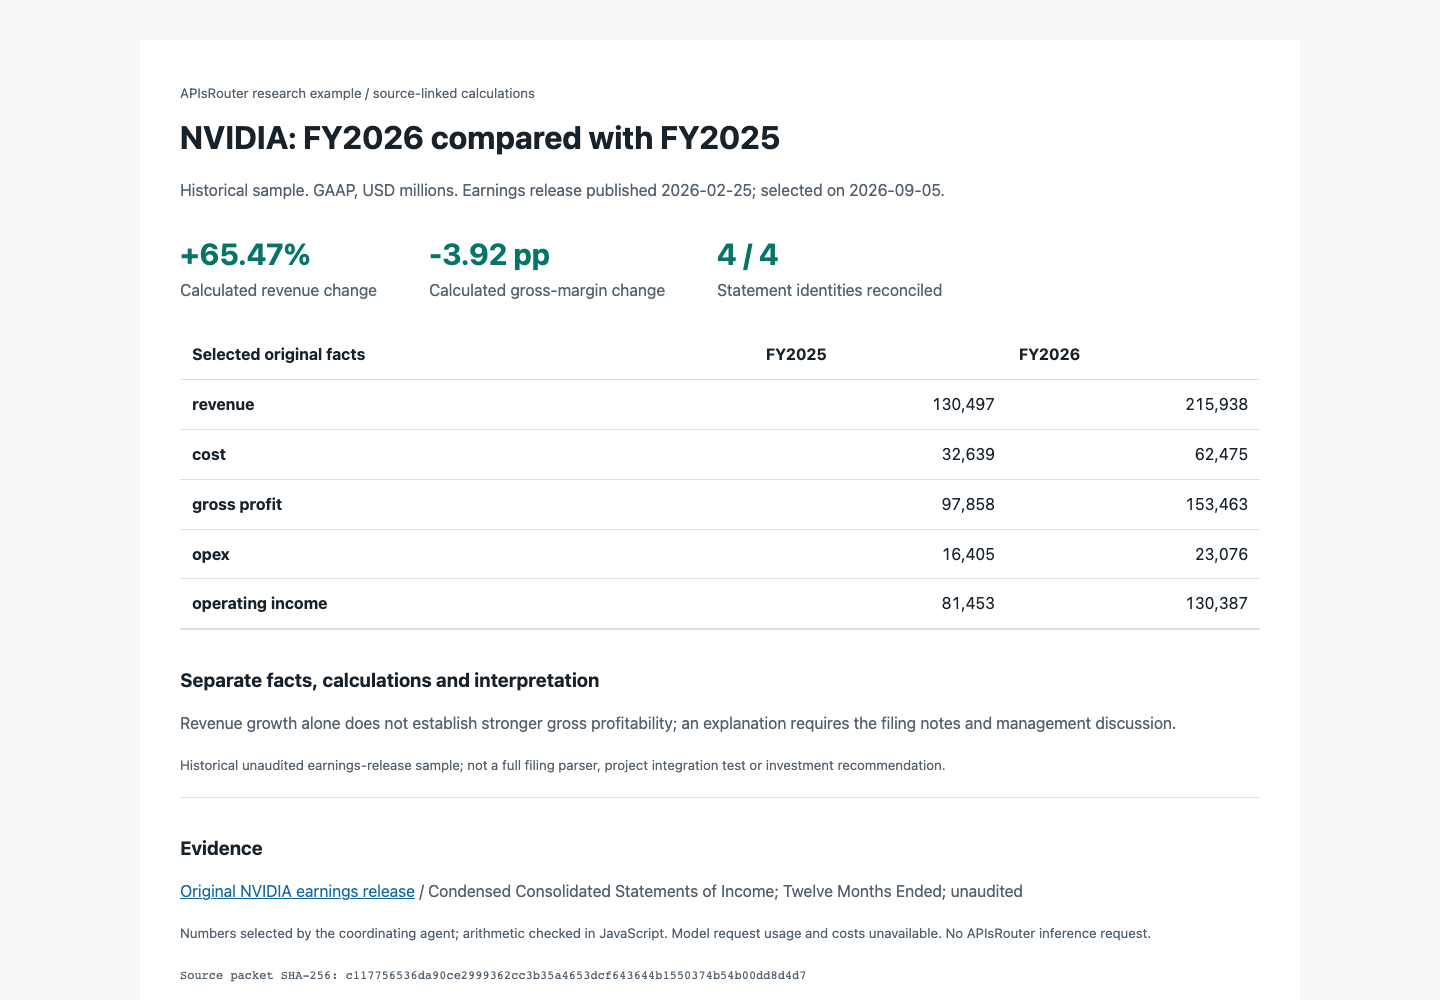
আমাদের historical sample NVIDIA-এর February 25, 2026 earnings release ব্যবহার করে। দশটি নির্বাচিত GAAP value USD millions-এ FY2026 ও FY2025 কভার করে। Deterministic check-এ প্রতিটি বছরের revenue থেকে cost বাদ দিয়ে gross profit, তারপর gross profit থেকে operating expense বাদ দিয়ে operating income মিলিয়ে নেওয়া হয়েছে। Calculated revenue growth 65.47%; unrounded table amount থেকে gross-margin change -3.92 percentage points। ইস্যুকারীর displayed margin change আরও মোটা rounding-এ দেওয়া।
Downloadable packet-এ table locator, publication date, period end, input hash এবং calculation reference রাখা হয়েছে। এই হিসাব দেখায় কেন revenue growth ও profitability-র জন্য আলাদা প্রশ্ন দরকার; এগুলো কোনো কারণ বা investment recommendation প্রতিষ্ঠা করে না। Coordinating agent figure বেছে নিয়েছে এবং JavaScript check করেছে। এটি reproducible source-and-calculation example; measured financial-agent integration বা APIsRouter inference run নয়।
Evidence ও সীমাবদ্ধতা
NVIDIA example-টি historical unaudited earnings release থেকে দশটি selected fact ও চারটি arithmetic relationship validate করে। এটি পুরো filing, independent accountant review, automated table extraction, live investment decision অথবা project-level model workflow কভার করে না। Model token ও cost এখনও unavailable। Source-linked packet ও check inspection-এর জন্য আছে; production analysis-এ এখনও প্রাসঙ্গিক footnote, period-specific context এবং explanatory claim review দরকার।
সাধারণ প্রশ্ন
পুরো annual report কি model-এ পাঠানো উচিত?
একটি নির্দিষ্ট প্রশ্নের জন্য প্রাসঙ্গিক statement ও footnote দিয়ে শুরু করুন। পুরো মূল নথি available রাখুন, কিন্তু review ও retry সহজ করতে source-linked extraction ব্যবহার করুন।
International comparison-এর জন্য XBRL fact কি যথেষ্ট?
এগুলো structured input দিতে পারে, কিন্তু coverage, taxonomy, period এবং accounting context এখনও review করতে হবে। প্রয়োজন হলে মূল স্থানীয় disclosure ব্যবহার করুন।
Restatement কীভাবে handle করব?
দুই version ও তাদের publication time সংরক্ষণ করুন। Current analysis-এ revised figure স্পষ্টভাবে ব্যবহার করা যায়; historical analysis-এ cutoff-এর সময় যা জানা ছিল তা মানতে হবে।
Generated explanation কি missing table cell পূরণ করতে পারে?
না। Value-টিকে unavailable রেখে extraction অথবা human review-এ পাঠান; model-কে replacement বানাতে দেবেন না।
সর্বনিম্ন কোন output কার্যকর?
Reconciled calculation-এর একটি ছোট set, supported explanation, source locator, অমীমাংসিত বিষয় এবং স্পষ্ট review decision।