تحلیل صورتهای مالی با AI
Updated 2026-09-05
صورتها و یادداشتها را استخراج و اعداد را تطبیق دهید، سپس از مدل بخواهید تغییرات و پرسشها را توضیح دهد. هر ادعای مهم را به گزارش اصلی متصل نگه دارید.
با یک پرسش و یک جفت گزارش شروع کنید
دورههای قابلمقایسه و پرسشی مانند اینکه آیا جریان نقد عملیاتی از رشد سود گزارششده پشتیبانی میکند انتخاب کنید. پیش از درخواست خلاصه، صورتها و یادداشتهای مرتبط را جمعآوری کنید. خروجی مفید یک تطبیق همراه با توضیح و موارد حلنشده است، نه توصیفی عمومی از شرکت. ناشر، مبنای حسابداری، ارز گزارشگری و زمان قطع اطلاعات را صریح نگه دارید. برای تحلیل تاریخی از اسنادی استفاده کنید که تا آن زمان در دسترس بودهاند؛ پایان دوره همان تاریخی نیست که بازار میتوانسته گزارش را بخواند.
اسناد اصلی را جمعآوری و هویتشان را حفظ کنید
منابع گزارش ناشر و روابط سرمایهگذاران را ترجیح دهید و برای بازار، منبع نهاد ناظر مناسب را هم در نظر بگیرید. برای ناشران آمریکایی، EDGAR تاریخچه submission و دادههای شرکتی XBRL را ارائه میکند. گزارش اصلی را کنار مقادیر استخراجشده نگه دارید، چون زمینه جدول و یادداشتها ممکن است تفاوتی را توضیح دهند که یک معیار منفرد نشان نمیدهد. URL سند، شناسه گزارش، زمان انتشار، زمان دریافت و hash محتوا را حفظ کنید. اصلاحیهها را بهعنوان نسخههای جدید ذخیره کنید. برای ناشران خارج از آمریکا، از افشاهای محلی مربوط استفاده کنید و فرض نکنید پوشش SEC رکورد کاملی است.
جدولها را با ابعاد مالی صریح استخراج کنید
برای هر مقدار، مفهوم، دوره، واحد، ارز و مکانیاب منبع را حفظ کنید. snapshotهای ترازنامه را از معیارهای صورت سود و زیان و جریان نقدی که یک دوره را پوشش میدهند جدا کنید. ارقام تلفیقی را از داده بخشها و معیارهای گزارششده را از تعدیلات مدیریت جدا نگه دارید. خانه خالی صفر نیست. وقتی استخراج جدول مبهم است، آن محاسبه را متوقف کنید و صفحه مربوط را برای بازبینی نگه دارید. اگر OCR لازم است، پیش از استفاده در نسبتها یا توضیح تولیدشده، خانههای مهم را بهصورت دیداری با اصل سند مقایسه کنید.
| بُعد | رکورد | خطایی که پیشگیری میکند |
|---|---|---|
| دوره | شروع، پایان و برچسب مالی | مقایسه فصل با سال از ابتدای سال |
| واحد | ارز و مقیاس | درنظرگرفتن هزاران بهجای میلیونها |
| دامنه | تلفیقی، بخشی یا دیگر | ترکیب دامنههای کسبوکار غیرقابلمقایسه |
| مبنا | گزارششده، تعدیلشده یا مشتقشده | تعدیلات حسابداریِ بیاننشده |
| منبع | نسخه سند و مکانیاب جدول | عدد استخراجشده بدون امکان ردیابی |
معیارها را خارج از مدل زبانی محاسبه کنید
برای محاسبات مهم از کد قطعی یا صفحهگسترده حسابرسیشده استفاده کنید و ورودیها را حفظ کنید. مشخص کنید وقتی مخرج صفر، منفی یا مفقود است چه رخ میدهد. تابع کوچک زیر محاسبه تغییر را وقتی مبنا مثبت است نشان میدهد؛ موارد دیگر را عمداً برای راهحلی مستند باز میگذارد. این تابع داده شرکت یا نتیجه اندازهگیریشده ندارد. طرحواره مالی تولیدی باید پیش از فراخوانی، سازگاری واحد و دوره را هم اعتبارسنجی کند. رکورد محاسبه حاصل را به مدل بدهید، نه اینکه از مدل بخواهید حساب را از متن بازسازی کند.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
از مدل بخواهید محرکها و تناقضها را توضیح دهد
معیارهای تطبیقیافته را همراه با بحث مدیریت و یادداشتهای مرتبط ارائه کنید. توضیحهایی بخواهید که به مکانیاب منبع، توضیحهای جایگزین و شواهد مفقود ارجاع دهند. برای نمونه، واگرایی سود و نقدینگی ممکن است به بررسی سرمایه در گردش، اقلام غیرنقدی و تملکها نیاز داشته باشد؛ مدل باید مشخص کند کدام افشا از هر احتمال پشتیبانی میکند. توضیح خود شرکت را از تفسیر تحلیلگر جدا نگه دارید. خروجی باید شناسههای منبع و ارجاعهای محاسبه را حفظ کند تا بازبین بتواند بدون بازخوانی کل گزارش، شواهد دقیق را ببیند.
روابط صورتها و ادعاهای گزارش را بازبینی کنید
پیش از تأیید توضیح، جمعهای مرتبط و روابط بین صورتها را تطبیق دهید. سپس هر ارجاع مهم را باز کنید و دوره، دامنه و واحد را بررسی کنید. وقتی عددی ناسازگار بهنظر میرسد، یادداشتها را با جدول استخراجشده مقایسه کنید. بررسی کنید آیا تغییر در تلفیق، ارائه یا سیاست حسابداری بر قابلیت مقایسه اثر دارد. مدل میتواند به یافتن تناقضها کمک کند، اما نباید با انتخاب بیصدا یک رقم آنها را حل کند. وقتی توضیح به فرضی نیاز دارد که بازبین باید تأیید کند، artifact را در وضعیت در انتظار بگذارید و دلیل هر اصلاح دستی را نگه دارید.
گردشکار را قابلادامه و اقتصادی کنید
جمعآوری، استخراج، محاسبه و بازبینی روایت را بهعنوان artifactهای جدا ذخیره کنید. استخراج را بر اساس hash سند و نسخه parser cache کنید و وقتی گزارش یا قانون تغییر میکند فقط مرحله آسیبدیده را دوباره اجرا کنید. بسته منبع را به قطعات لازم برای پرسش محدود کنید و اصل سند را در دسترس نگه دارید. درخواستهای مدل، تلاشهای مجدد، پردازش سند، دسترسی داده و اصلاحات تحلیلگر را در سطح کار با هم پیگیری کنید. برای برنامهریزی از قیمت جاری و برای تطبیق از مصرف واقعی استفاده کنید. FinRobot و FinGPT الگوهای برنامهای مرتبطی دارند، اما پیش از سازگارکردنشان نسخه و مسیر اجرای دقیق را انتخاب کنید.
یک تطبیق NVIDIA متصل به منبع را بررسی کنید
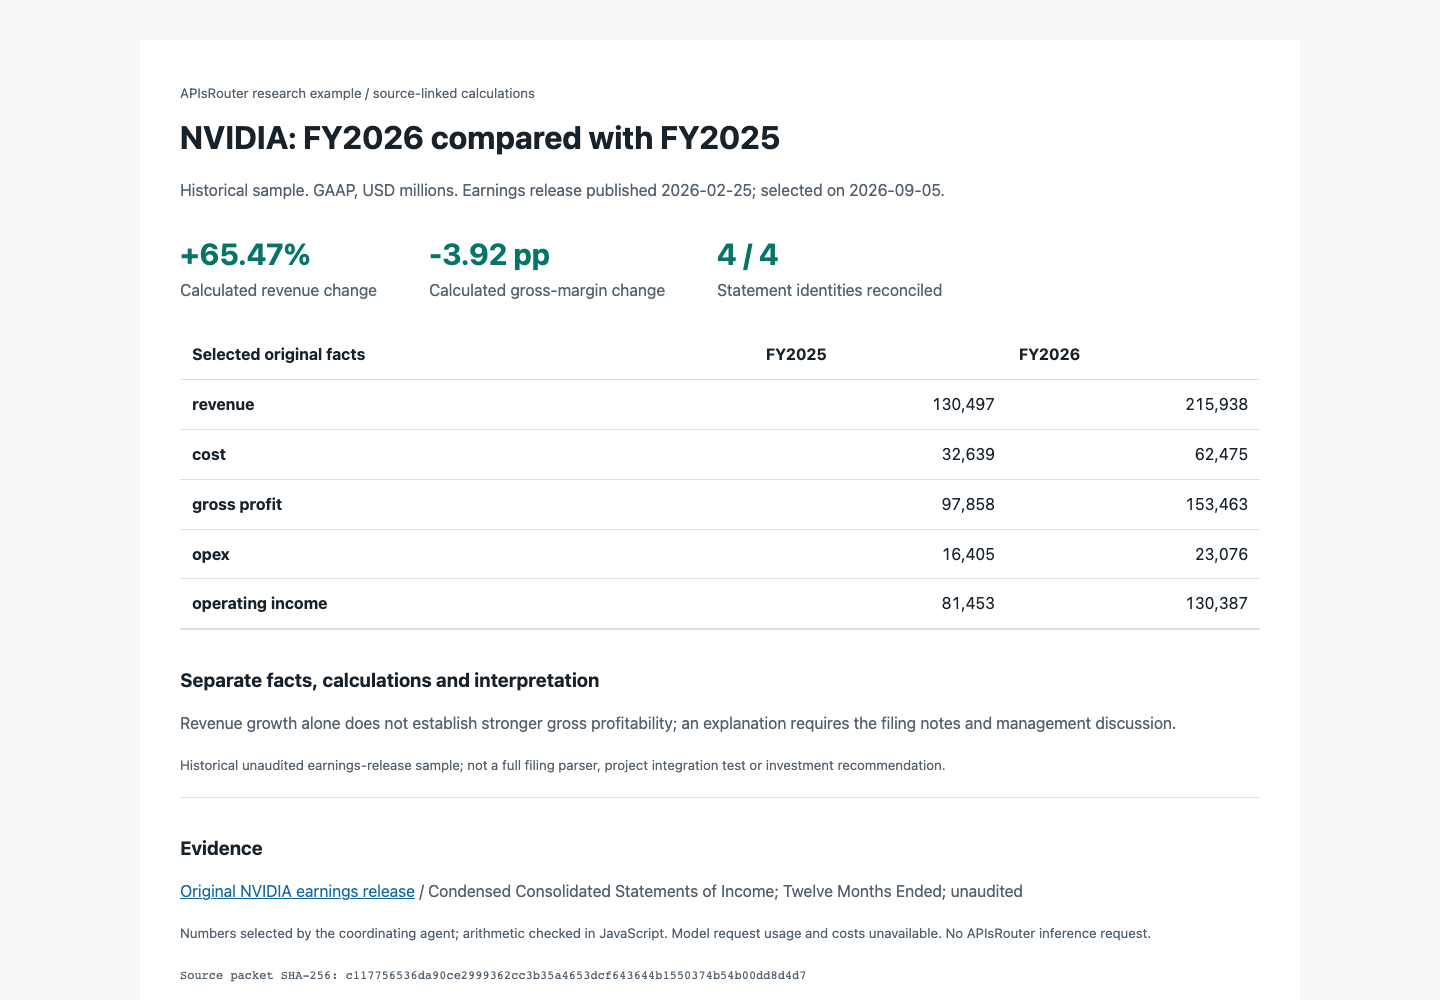
نمونه تاریخی ما از اطلاعیه درآمدی NVIDIA در February 25, 2026 استفاده میکند. ده مقدار منتخب GAAP، FY2026 و FY2025 را در میلیون USD پوشش میدهد. کنترلهای قطعی در هر سال درآمد منهای هزینه را با سود ناخالص و سپس سود ناخالص منهای هزینههای عملیاتی را با درآمد عملیاتی تطبیق میدهند. رشد درآمد محاسبهشده 65.47% است؛ تغییر حاشیه سود ناخالص -3.92 واحد درصد است که از مقادیر گردنشده جدول محاسبه شده است. تغییر حاشیه نمایشدادهشده توسط ناشر با دقت کمتری گرد شده است.
بسته قابلدانلود، مکانیاب جدول، تاریخ انتشار، پایان دورهها، hash ورودی و ارجاعهای محاسبه را حفظ میکند. این محاسبات نشان میدهند رشد درآمد و سودآوری به پرسشهای جداگانه نیاز دارند؛ علت یا توصیه سرمایهگذاری را ثابت نمیکنند. عامل هماهنگکننده ارقام را انتخاب کرد و JavaScript کنترلها را انجام داد. این یک نمونه بازتولیدپذیر منبع و محاسبه است، نه یک یکپارچهسازی اندازهگیریشده عامل مالی یا اجرای استنتاج APIsRouter.
شواهد و محدودیتها
نمونه NVIDIA ده واقعیت منتخب و چهار رابطه حسابی را از یک اطلاعیه درآمدی تاریخی و حسابرسینشده اعتبارسنجی میکند. کل گزارش، بررسی حسابرس مستقل، استخراج خودکار جدول، تصمیمهای سرمایهگذاری زنده یا گردشکار مدل در سطح پروژه را پوشش نمیدهد. توکنها و هزینههای مدل در دسترس نیستند. بسته متصل به منبع و کنترلها برای بررسی موجودند؛ تحلیل تولیدی هنوز به یادداشتهای مرتبط، زمینه مخصوص دوره و بازبینی ادعاهای توضیحی نیاز دارد.
پرسشهای پرتکرار
آیا باید کل گزارش سالانه را به مدل بدهم؟
با صورتها و یادداشتهای مرتبط با یک پرسش مشخص شروع کنید. اصل کامل سند را در دسترس نگه دارید، اما از استخراج متصل به منبع برای سادهتر شدن بازبینی و تلاشهای مجدد استفاده کنید.
آیا واقعیتهای XBRL برای مقایسه بینالمللی کافیاند؟
میتوانند ورودی ساختاریافته فراهم کنند، اما پوشش، ردهبندی، دوره و زمینه حسابداری همچنان باید بررسی شوند. هرجا مناسب است از افشاهای اصلی محلی استفاده کنید.
با تجدید ارائهها چگونه برخورد کنم؟
هر دو نسخه و زمان انتشارشان را حفظ کنید. تحلیل جاری میتواند صریحاً از رقم اصلاحشده استفاده کند؛ تحلیل تاریخی باید به آنچه تا زمان قطع اطلاعات دانسته میشد احترام بگذارد.
آیا توضیح تولیدشده میتواند خانه مفقود جدول را ترمیم کند؟
خیر. مقدار را در دسترسنبودنی نگه دارید و به استخراج یا بازبینی انسانی ارجاع دهید، نه اینکه اجازه دهید مدل جایگزینی بسازد.
حداقل خروجی مفید چیست؟
مجموعه کوچکی از محاسبات تطبیقیافته، توضیحهای پشتیبانیشده، مکانیابهای منبع، موارد حلنشده و تصمیم روشن بازبینی.