Analyse des états financiers par l'IA
Updated 2026-09-05
Extrayez les états et les notes, rapprochez les chiffres, puis utilisez un modèle pour expliquer les variations et faire émerger des questions. Liez chaque affirmation importante au document réglementaire original.
Commencez par une question et deux documents
Choisissez des périodes comparables et une question, par exemple si le flux de trésorerie opérationnel soutient la croissance des bénéfices publiée. Rassemblez les états et les notes pertinents avant de demander un résumé. Le résultat utile est un rapprochement avec des explications et des éléments non résolus, pas une description générique de l'entreprise. Rendez explicites l'émetteur, la base comptable, la devise de reporting et la date de coupure de l'information. Pour une analyse historique, utilisez les documents disponibles à cette date ; la fin d'une période n'est pas la date à laquelle le marché a pu lire le document réglementaire.
Rassemblez les documents originaux et préservez leur identité
Privilégiez les documents réglementaires de l'émetteur et les sources de relations investisseurs, avec une source réglementaire appropriée pour le marché concerné. Pour les émetteurs américains, EDGAR fournit l'historique des soumissions et les données XBRL des entreprises. Conservez le document réglementaire original ainsi que les valeurs extraites, car le contexte des tableaux et les notes peuvent expliquer des écarts qu'une seule métrique ne permet pas de comprendre. Préservez l'URL du document, son identifiant, l'heure de publication, l'heure de récupération et le hash du contenu. Stockez les amendements comme de nouvelles versions. Pour les émetteurs hors des États-Unis, utilisez les informations locales pertinentes au lieu de supposer que la couverture SEC constitue un dossier complet.
Extrayez les tableaux avec des dimensions financières explicites
Pour chaque valeur, préservez son concept, sa période, son unité, sa devise et son localisateur de source. Distinguez les instantanés du bilan des mesures du compte de résultat et des flux de trésorerie couvrant une période. Séparez les chiffres consolidés des données par segment et les mesures publiées des ajustements de la direction. Une cellule vide n'est pas zéro. Lorsque l'extraction d'un tableau est ambiguë, arrêtez le calcul concerné et conservez la page à relire. Si un OCR est nécessaire, comparez visuellement les cellules importantes avec l'original avant de les utiliser dans des ratios ou une explication générée.
| Dimension | À enregistrer | Erreur évitée |
|---|---|---|
| Période | Début, fin et libellé fiscal | Comparer un trimestre à une période depuis le début de l'exercice |
| Unité | Devise et échelle | Traiter des milliers comme des millions |
| Périmètre | Consolidé, segment ou autre | Mélanger des périmètres d'activité incomparables |
| Base | Publié, ajusté ou dérivé | Ajustements comptables non déclarés |
| Source | Version du document et localisateur du tableau | Chiffre extrait impossible à retracer |
Calculez les métriques en dehors du modèle de langage
Utilisez du code déterministe ou un tableur audité pour les calculs importants et conservez les entrées. Définissez le comportement lorsque le dénominateur est nul, négatif ou manquant. La petite fonction ci-dessous illustre un calcul de variation lorsque la base est positive ; elle laisse volontairement les autres cas à une alternative documentée. Elle ne contient aucune donnée d'entreprise ni résultat mesuré. Un schéma financier de production doit également valider la compatibilité des unités et des périodes avant de l'appeler. Transmettez l'enregistrement de calcul obtenu au modèle au lieu de lui demander de reconstruire l'arithmétique à partir de prose.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Demandez au modèle d'expliquer les facteurs et les contradictions
Fournissez les métriques rapprochées avec la discussion de la direction et les notes pertinentes. Demandez des explications qui citent les localisateurs de sources, les explications alternatives et les preuves manquantes. Par exemple, un écart entre bénéfices et trésorerie peut nécessiter l'examen du fonds de roulement, des éléments non monétaires et des acquisitions ; le modèle doit indiquer quelles informations étayent chaque possibilité. Distinguez l'explication donnée par l'entreprise de l'interprétation de l'analyste. Exigez que la sortie conserve les identifiants de source et les références aux calculs afin qu'un relecteur puisse inspecter les preuves exactes sans relire tout le document réglementaire.
Relisez les liens entre les états et les affirmations du rapport
Rapprochez les totaux et les relations entre états pertinents avant d'approuver l'explication. Ouvrez ensuite chaque citation importante et vérifiez la période, le périmètre et l'unité. Comparez les notes au tableau extrait lorsqu'un chiffre paraît incohérent. Examinez si des changements de consolidation, de présentation ou de méthode comptable affectent la comparabilité. Un modèle peut aider à trouver les contradictions, mais ne doit pas les résoudre en choisissant silencieusement un chiffre. Marquez l'artefact comme en attente lorsque l'explication dépend d'une hypothèse approuvée par un relecteur et conservez la raison de toute correction manuelle.
Rendez le workflow reprenable et économique
Stockez la collecte, l'extraction, le calcul et la revue narrative comme des artefacts séparés. Mettez l'extraction en cache selon le hash du document et la version de l'analyseur, puis ne relancez que l'étape concernée lorsqu'un document ou une règle change. Limitez le paquet de sources aux passages nécessaires à la question tout en gardant l'original disponible. Suivez ensemble au niveau de la tâche les requêtes de modèle, les tentatives, le traitement documentaire, l'accès aux données et les corrections de l'analyste. Utilisez les tarifs actuels pour la planification et l'utilisation réelle pour le rapprochement. FinRobot et FinGPT proposent des schémas d'application pertinents, mais choisissez la version exacte et le chemin d'exécution avant de les adapter.
Inspectez un rapprochement NVIDIA lié aux sources
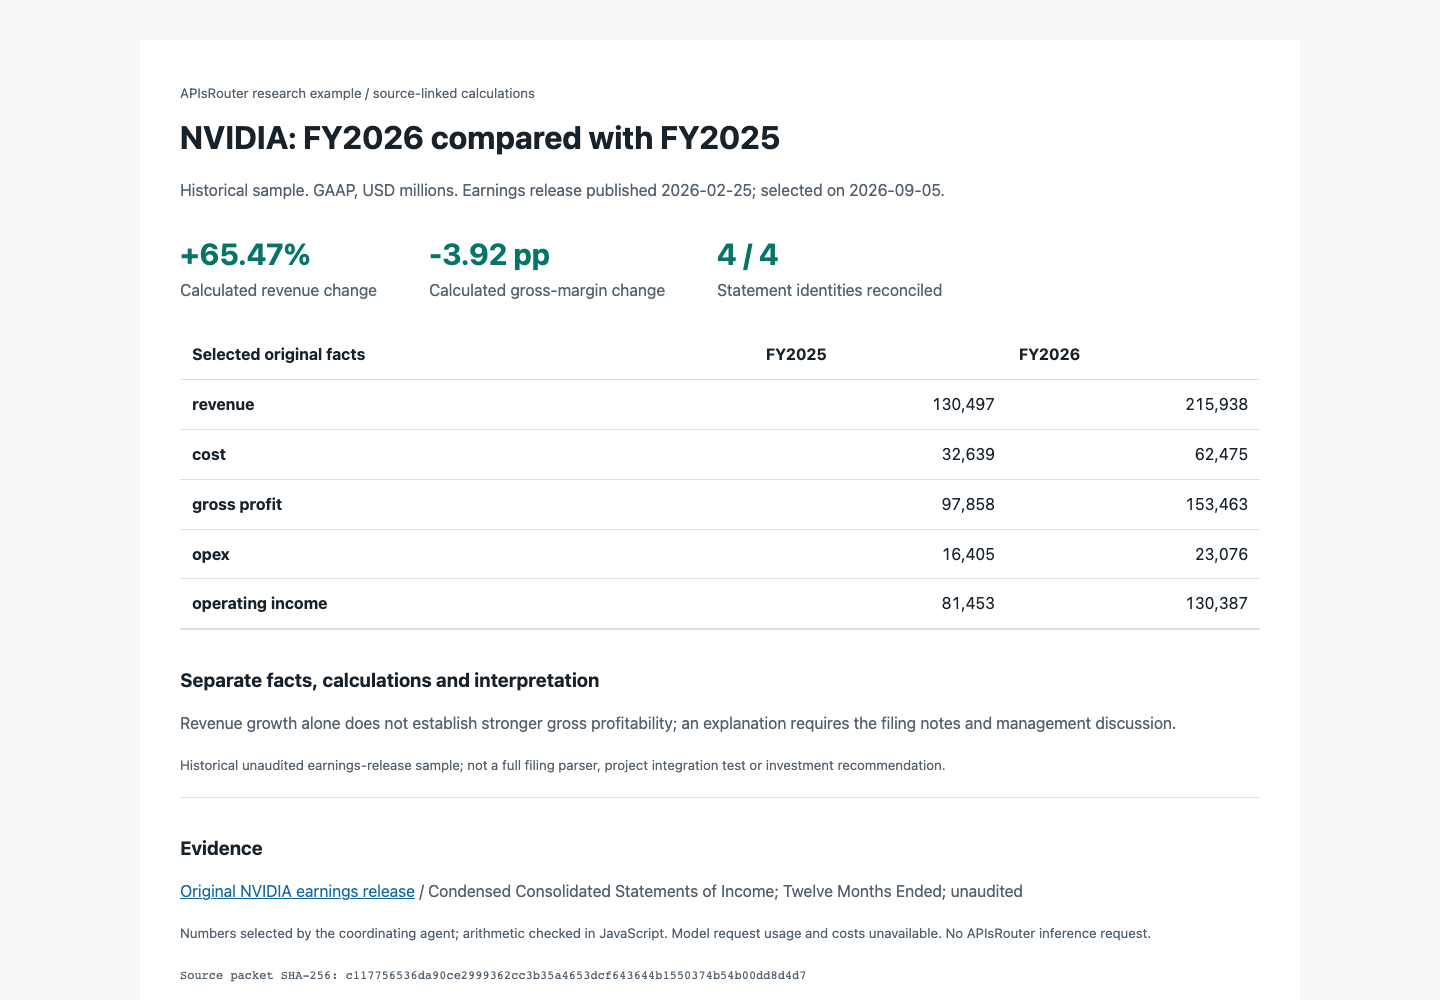
Notre échantillon historique utilise le communiqué de résultats de NVIDIA du 25 février 2026. Dix valeurs GAAP sélectionnées couvrent FY2026 et FY2025 en millions de USD. Des contrôles déterministes rapprochent le chiffre d'affaires moins le coût du chiffre d'affaires avec le bénéfice brut, puis le bénéfice brut moins les charges d'exploitation avec le résultat d'exploitation pour chaque année. La croissance calculée du chiffre d'affaires est de 65.47 % ; la variation de la marge brute est de -3.92 points de pourcentage, calculée à partir des montants non arrondis du tableau. La variation de marge affichée par l'émetteur est arrondie plus fortement.
Le paquet téléchargeable conserve le localisateur du tableau, la date de publication, les fins de période, le hash des entrées et les références de calcul. Ces calculs montrent pourquoi la croissance du chiffre d'affaires et la rentabilité exigent des questions distinctes ; ils n'établissent ni une cause ni une recommandation d'investissement. L'agent coordinateur a sélectionné les chiffres et JavaScript a effectué les contrôles. Il s'agit d'un exemple reproductible de source et de calcul, et non d'une intégration d'agent financier mesurée ni d'une exécution d'inférence APIsRouter.
Preuves et limites
L'exemple NVIDIA valide dix faits sélectionnés et quatre relations arithmétiques à partir d'un communiqué de résultats historique non audité. Il ne couvre ni le document réglementaire complet, ni la revue d'un comptable indépendant, ni l'extraction automatisée de tableaux, ni des décisions d'investissement réelles, ni un workflow de modèle au niveau du projet. Les tokens et coûts du modèle restent indisponibles. Le paquet lié aux sources et les contrôles sont disponibles pour inspection ; une analyse de production nécessite encore les notes pertinentes, le contexte propre à la période et la revue des affirmations explicatives.
Questions fréquentes
Dois-je envoyer tout le rapport annuel à un modèle ?
Commencez par les états et notes pertinents pour une question définie. Gardez l'original complet disponible, mais utilisez une extraction liée aux sources pour rendre la revue et les nouvelles tentatives plus faciles à gérer.
Les faits XBRL suffisent-ils pour une comparaison internationale ?
Ils peuvent fournir des entrées structurées, mais la couverture, la taxonomie, la période et le contexte comptable doivent encore être relus. Utilisez les informations locales originales lorsque cela est pertinent.
Comment gérer les retraitements ?
Conservez les deux versions et leurs heures de publication. L'analyse actuelle peut utiliser explicitement un chiffre révisé ; l'analyse historique doit respecter ce qui était connu à sa date de coupure.
Une explication générée peut-elle réparer une cellule de tableau manquante ?
Non. Laissez la valeur indisponible et envoyez-la en extraction ou en revue humaine au lieu de laisser le modèle inventer un remplacement.
Quel est le résultat utile minimal ?
Un petit ensemble de calculs rapprochés, des explications étayées, des localisateurs de sources, les éléments non résolus et une décision de revue claire.