Pagsusuri ng AI sa financial statement
Updated 2026-09-05
I-extract ang statement at footnote, i-reconcile ang mga numero, saka gumamit ng model para ipaliwanag ang mga pagbabago at ilabas ang mga tanong. Iugnay ang bawat material claim sa orihinal na filing.
Magsimula sa isang tanong at pares ng filing
Pumili ng maihahambing na period at tanong gaya ng kung sinusuportahan ba ng operating cash flow ang paglago ng naiulat na earnings. Kolektahin ang kaugnay na statement at footnote bago humingi ng buod. Ang kapaki-pakinabang na output ay reconciliation na may paliwanag at hindi pa nalulutas na item, hindi generic na paglalarawan ng kumpanya. Gawing malinaw ang issuer, accounting basis, reporting currency, at information cutoff. Para sa historical analysis, gumamit ng mga dokumentong available na sa cutoff na iyon; ang period end ay hindi petsa kung kailan nabasa ng market ang filing.
Kolektahin ang orihinal na dokumento at panatilihin ang identity nito
Mas mainam ang filing ng issuer at investor-relations source, kasama ang angkop na regulator source para sa market. Para sa US filer, nag-aalok ang EDGAR ng submissions history at XBRL company data. Panatilihin ang orihinal na filing kasama ng mga na-extract na value, dahil maaaring ipaliwanag ng context ng table at footnote ang mga pagkakaibang hindi makikita sa isang metric lamang. Itala ang document URL, filing identifier, publication time, retrieval time, at content hash. I-save ang amendment bilang bagong bersyon. Para sa mga issuer sa labas ng US, gamitin ang kaugnay na lokal na disclosure sa halip na ipagpalagay na kumpletong record ang SEC coverage.
I-extract ang table gamit ang malinaw na financial dimension
Para sa bawat value, panatilihin ang concept, period, unit, currency, at source locator nito. Ihiwalay ang balance-sheet snapshot sa income at cash-flow measure na sumasaklaw sa isang period. Panatilihing hiwalay ang consolidated figure sa segment data at ang reported measure sa management adjustment. Ang blank cell ay hindi zero. Kapag malabo ang table extraction, ihinto ang kalkulasyong iyon at panatilihin ang apektadong page para sa pagsusuri. Kung kailangan ng OCR, ihambing nang biswal ang mahahalagang cell sa orihinal bago gamitin sa ratio o generated explanation.
| Dimensyon | Itala | Error na napipigilan |
|---|---|---|
| Panahon | Simula, dulo, at fiscal label | Pagpapalit ng quarter at year-to-date |
| Yunit | Currency at scale | Pagtrato sa thousands bilang millions |
| Sakop | Consolidated, segment, o iba pa | Paghahalo ng hindi maihahambing na business scope |
| Batayan | Reported, adjusted, o derived | Hindi ipinahayag na accounting adjustment |
| Pinagmulan | Bersyon ng dokumento at table locator | Numerong na-extract na hindi matunton |
Kalkulahin ang metric sa labas ng language model
Gumamit ng deterministic code o audited spreadsheet para sa material calculation at panatilihin ang input. Tukuyin ang mangyayari kapag zero, negatibo, o nawawala ang denominator. Ipinapakita ng maliit na function sa ibaba ang change calculation kapag positibo ang baseline; sinasadya nitong iwan sa documented alternative ang ibang kaso. Wala itong company data o measured result. Dapat ding i-validate ng production financial schema ang compatibility ng unit at period bago ito tawagin. Ibigay sa model ang record ng nagawang calculation sa halip na hilinging buuin nitong muli ang arithmetic mula sa prose.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Hilingin sa model na ipaliwanag ang mga driver at contradiction
Ibigay ang mga na-reconcile na metric kasama ng kaugnay na management discussion at footnote. Humingi ng paliwanag na may source locator, alternatibong paliwanag, at nawawalang ebidensya. Halimbawa, maaaring kailangan ng earnings-versus-cash divergence na suriin ang working capital, noncash item, at acquisition; dapat tukuyin ng model kung aling disclosure ang sumusuporta sa bawat posibilidad. Ihiwalay ang paliwanag ng kumpanya sa interpretasyon ng analyst. Hilinging panatilihin ng output ang source ID at calculation reference upang masuri ng reviewer ang eksaktong ebidensya nang hindi binabasa muli ang buong filing.
Suriin ang ugnayan ng statement at iulat ang mga claim
I-reconcile ang mga kaugnay na total at ugnayan ng statement bago aprubahan ang paliwanag. Pagkatapos, buksan ang bawat material citation at suriin ang period, scope, at unit. Ihambing ang footnote sa na-extract na table kapag tila hindi tugma ang isang numero. Suriin kung nakaapekto sa comparability ang pagbabago sa consolidation, presentation, o accounting policy. Makakatulong ang model sa paghahanap ng contradiction ngunit hindi nito dapat lutasin ang mga ito sa pamamagitan ng tahimik na pagpili ng isang figure. Markahan ang artifact bilang pending kapag nakadepende ang paliwanag sa assumption na kailangang aprubahan ng reviewer, at itala ang dahilan ng bawat manu-manong pagwawasto.
Gawing resumable at matipid ang workflow
I-save bilang magkakahiwalay na artifact ang collection, extraction, calculation, at narrative review. I-cache ang extraction ayon sa document hash at parser version, saka patakbuhin lamang muli ang apektadong stage kapag nagbago ang filing o rule. Limitahan ang source packet sa mga passage na kailangan para sa tanong habang nananatiling available ang orihinal. Pagsama-samahin sa job level ang model request, retry, document processing, data access, at correction ng analyst. Gumamit ng kasalukuyang pricing para sa pagpaplano at aktuwal na usage para sa reconciliation. Nag-aalok ang FinRobot at FinGPT ng kaugnay na application pattern, ngunit piliin muna ang eksaktong bersyon at runtime path bago iangkop ang mga ito.
Suriin ang source-linked na NVIDIA reconciliation
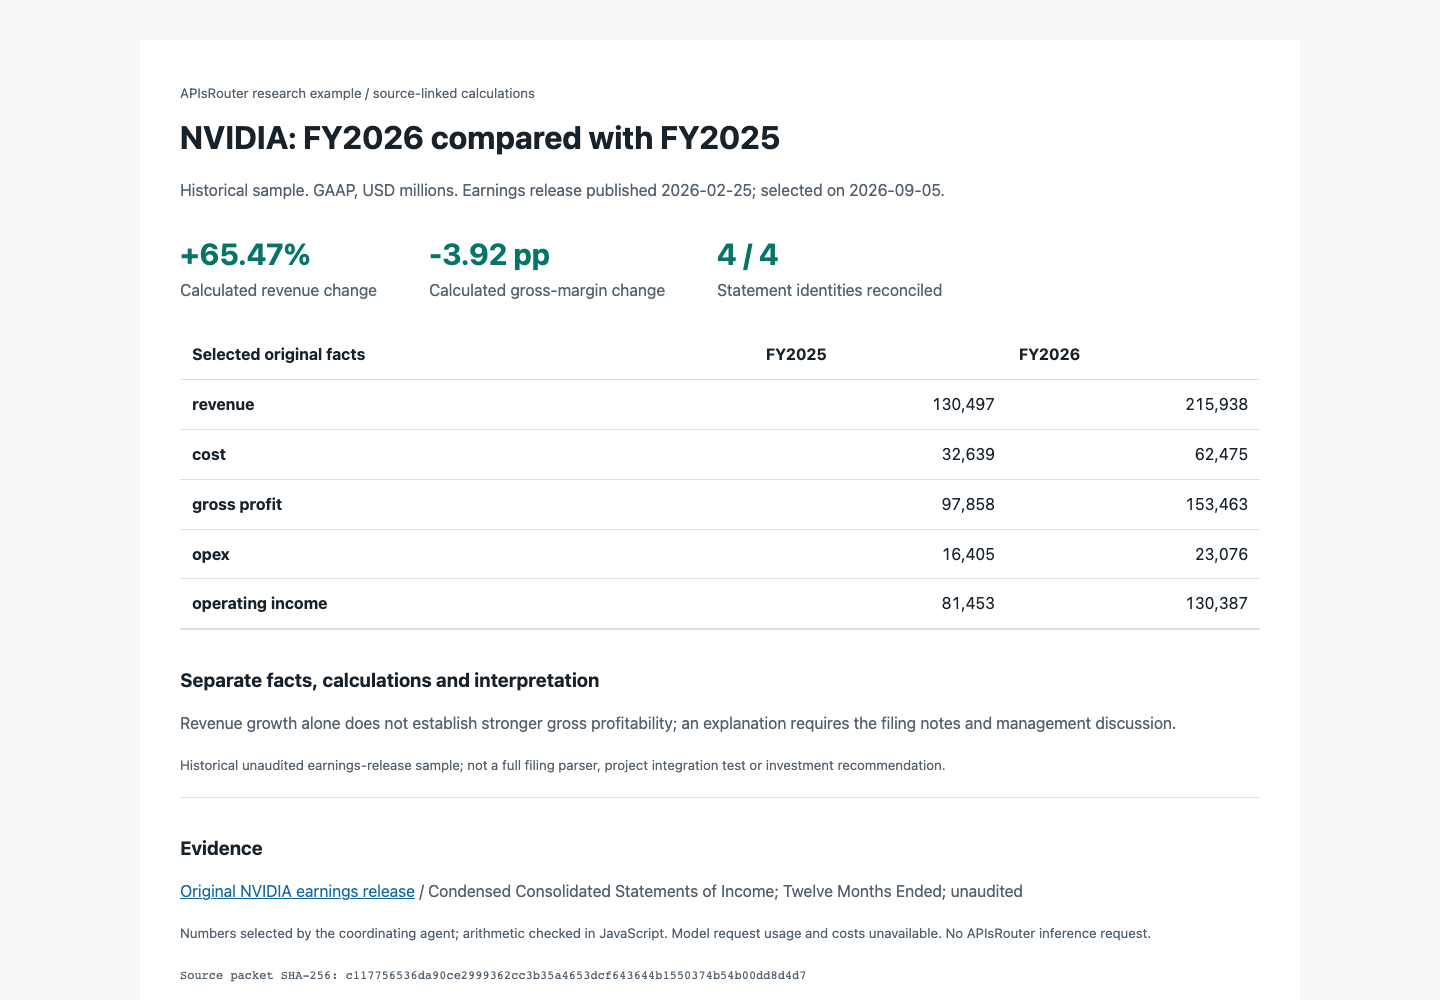
Gumagamit ang historical sample namin ng NVIDIA earnings release noong February 25, 2026. Sumasaklaw ang sampung piling GAAP value sa FY2026 at FY2025 sa USD millions. Sa deterministic check, nire-reconcile ang revenue less cost tungo sa gross profit, saka gross profit less operating expense tungo sa operating income sa bawat taon. Ang calculated revenue growth ay 65.47%; ang gross-margin change ay -3.92 percentage points, na kinalkula mula sa hindi ni-round na table amount. Mas magaspang ang rounding sa ipinakitang margin change ng issuer.
Pinananatili ng downloadable packet ang table locator, publication date, period end, input hash, at calculation reference. Ipinapakita ng mga kalkulasyong ito kung bakit nangangailangan ng magkahiwalay na tanong ang revenue growth at profitability; hindi nito itinatatag ang sanhi o investment recommendation. Pinili ng coordinating agent ang mga figure at isinagawa ng JavaScript ang mga check. Ito ay reproducible source-and-calculation example, hindi measured financial-agent integration o APIsRouter inference run.
Ebidensya at mga limitasyon
Bine-validate ng NVIDIA example ang sampung piling fact at apat na arithmetic relationship mula sa historical unaudited earnings release. Hindi nito saklaw ang buong filing, independent accountant review, automated table extraction, live investment decision, o project-level model workflow. Hindi available ang model token at cost. Maaaring siyasatin ang source-linked packet at mga check; kailangan pa rin ng production analysis ang kaugnay na footnote, context na partikular sa period, at pagsusuri sa mga explanatory claim.
Mga madalas itanong
Dapat ko bang ipadala sa model ang buong annual report?
Magsimula sa kaugnay na statement at footnote para sa isang malinaw na tanong. Panatilihing available ang buong orihinal, ngunit gumamit ng source-linked extraction para mas mapadali ang pagsusuri at retry.
Sapat na ba ang XBRL facts para sa international comparison?
Maaari itong magbigay ng structured input, ngunit kailangan pa ring suriin ang coverage, taxonomy, period, at accounting context. Gamitin kung angkop ang orihinal na lokal na disclosure.
Paano dapat pangasiwaan ang restatement?
Panatilihin ang parehong bersyon at publication time ng mga ito. Maaaring gumamit ang kasalukuyang pagsusuri ng revised figure nang tahasan; dapat igalang ng historical analysis ang alam na sa cutoff nito.
Maaari bang ayusin ng generated explanation ang nawawalang table cell?
Hindi. Panatilihing unavailable ang value at ipadala ito para sa extraction o human review sa halip na hayaang mag-imbento ang model ng kapalit.
Ano ang minimum na kapaki-pakinabang na output?
Maliit na set ng na-reconcile na calculation, suportadong paliwanag, source locator, hindi pa nalulutas na item, at malinaw na desisyon sa review.