KI-Analyse von Finanzabschlüssen
Updated 2026-09-05
Extrahieren Sie Abschlüsse und Fußnoten, gleichen Sie die Zahlen ab und verwenden Sie dann ein Modell, um Veränderungen zu erklären und Fragen aufzudecken. Verknüpfen Sie jede wesentliche Aussage mit der ursprünglichen Einreichung.
Beginnen Sie mit einer Frage und einem Paar von Einreichungen
Wählen Sie vergleichbare Zeiträume und eine Frage, etwa ob der operative Cashflow das ausgewiesene Gewinnwachstum stützt. Sammeln Sie die relevanten Abschlüsse und Fußnoten, bevor Sie eine Zusammenfassung anfordern. Die nützliche Ausgabe ist ein Abgleich mit Erklärungen und offenen Punkten, keine allgemeine Beschreibung des Unternehmens. Halten Sie Emittent, Rechnungslegungsgrundlage, Berichtswährung und Informationsstichtag ausdrücklich fest. Verwenden Sie für eine historische Analyse nur Dokumente, die bis zu diesem Stichtag verfügbar waren; das Periodenende ist nicht das Datum, an dem der Markt die Einreichung lesen konnte.
Sammeln Sie Originaldokumente und bewahren Sie ihre Identität auf
Bevorzugen Sie die Einreichungen und Investor-Relations-Quellen des Emittenten sowie eine geeignete Regulierungsquelle für den jeweiligen Markt. Für US-Emittenten bietet EDGAR die Einreichungshistorie und XBRL-Unternehmensdaten. Bewahren Sie die ursprüngliche Einreichung ebenso wie extrahierte Werte auf, da Tabellenkontext und Fußnoten Unterschiede erklären können, die eine einzelne Kennzahl nicht sichtbar macht. Speichern Sie Dokument-URL, Einreichungskennung, Veröffentlichungszeit, Abrufzeit und Inhalts-Hash. Speichern Sie Nachträge als neue Versionen. Für Emittenten außerhalb der USA verwenden Sie die relevanten lokalen Offenlegungen, statt anzunehmen, dass die SEC-Abdeckung eine vollständige Aufzeichnung ist.
Extrahieren Sie Tabellen mit expliziten Finanzdimensionen
Bewahren Sie für jeden Wert Konzept, Zeitraum, Einheit, Währung und Quellenangabe auf. Unterscheiden Sie Bilanzstichtage von Gewinn- und Cashflow-Kennzahlen, die sich über einen Zeitraum erstrecken. Halten Sie konsolidierte Zahlen getrennt von Segmentdaten und ausgewiesene Kennzahlen getrennt von Management-Anpassungen. Eine leere Zelle ist nicht null. Wenn die Tabellenextraktion unklar ist, stoppen Sie diese Berechnung und bewahren Sie die betroffene Seite zur Prüfung auf. Falls OCR erforderlich ist, vergleichen Sie die wichtigen Zellen visuell mit dem Original, bevor Sie sie in Quoten oder einer generierten Erklärung verwenden.
| Dimension | Erfassen | Verhinderter Fehler |
|---|---|---|
| Zeitraum | Beginn, Ende und Geschäftsjahresbezeichnung | Quartal mit Year-to-date vergleichen |
| Einheit | Währung und Größenordnung | Tausend als Millionen behandeln |
| Umfang | Konsolidiert, Segment oder sonstiger Umfang | Nicht vergleichbare Geschäftsbereiche vermischen |
| Grundlage | Ausgewiesen, angepasst oder abgeleitet | Nicht genannte Rechnungslegungsanpassungen |
| Quelle | Dokumentversion und Tabellenfundstelle | Nicht nachvollziehbare extrahierte Zahl |
Berechnen Sie Kennzahlen außerhalb des Sprachmodells
Verwenden Sie für wesentliche Berechnungen deterministischen Code oder eine geprüfte Tabellenkalkulation und bewahren Sie die Eingaben auf. Definieren Sie, was bei einem Nenner von null, einem negativen Nenner oder einem fehlenden Nenner geschieht. Die kleine Funktion unten illustriert eine Veränderungsberechnung bei positiver Ausgangsbasis; andere Fälle lässt sie bewusst für eine dokumentierte Alternative offen. Sie enthält keine Unternehmensdaten und kein gemessenes Ergebnis. Ein produktives Finanzschema sollte außerdem die Kompatibilität von Einheit und Zeitraum validieren, bevor es die Funktion aufruft. Übergeben Sie dem Modell den resultierenden Berechnungsdatensatz, statt es zu bitten, die Arithmetik aus Prosa zu rekonstruieren.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Bitten Sie das Modell, Treiber und Widersprüche zu erklären
Geben Sie die abgeglichenen Kennzahlen mit relevanter Management-Diskussion und Fußnoten weiter. Bitten Sie um Erklärungen mit Quellenangaben, alternativen Erklärungen und fehlenden Belegen. Eine Abweichung zwischen Gewinn und Cashflow kann beispielsweise die Prüfung von Working Capital, nicht zahlungswirksamen Positionen und Akquisitionen erfordern; das Modell sollte angeben, welche Offenlegungen jede Möglichkeit stützen. Halten Sie die vom Unternehmen angegebene Erklärung von der Interpretation des Analysten getrennt. Verlangen Sie, dass die Ausgabe Quellen-IDs und Berechnungsreferenzen bewahrt, damit ein Prüfer die exakten Belege kontrollieren kann, ohne die gesamte Einreichung erneut zu lesen.
Prüfen Sie die Beziehungen zwischen Abschlüssen und melden Sie Aussagen
Gleichen Sie die relevanten Summen und Beziehungen zwischen den Abschlüssen ab, bevor Sie die Erklärung freigeben. Öffnen Sie anschließend jeden wesentlichen Beleg und prüfen Sie Zeitraum, Umfang und Einheit. Vergleichen Sie Fußnoten mit der extrahierten Tabelle, wenn eine Zahl inkonsistent wirkt. Prüfen Sie, ob Änderungen an Konsolidierung, Darstellung oder Rechnungslegungsmethode die Vergleichbarkeit beeinflussen. Ein Modell kann beim Auffinden von Widersprüchen helfen, sollte sie aber nicht auflösen, indem es stillschweigend eine Zahl auswählt. Markieren Sie das Artefakt als ausstehend, wenn die Erklärung von einer vom Prüfer freigegebenen Annahme abhängt, und bewahren Sie den Grund jeder manuellen Korrektur auf.
Machen Sie den Workflow fortsetzbar und wirtschaftlich
Speichern Sie Sammlung, Extraktion, Berechnung und narrative Prüfung als getrennte Artefakte. Cachen Sie die Extraktion anhand von Dokument-Hash und Parser-Version und führen Sie bei einer Änderung an Einreichung oder Regel nur die betroffene Stufe erneut aus. Begrenzen Sie das Quellenpaket auf die für die Frage benötigten Passagen und halten Sie das Original verfügbar. Verfolgen Sie Modellanfragen, Wiederholungen, Dokumentverarbeitung, Datenzugriff und Analystenkorrekturen gemeinsam auf Job-Ebene. Verwenden Sie aktuelle Preise für die Planung und tatsächliche Nutzung für den Abgleich. FinRobot und FinGPT bieten relevante Anwendungsmuster, aber wählen Sie die genaue Version und den Laufzeitpfad, bevor Sie sie anpassen.
Prüfen Sie eine quellenverknüpfte NVIDIA-Abstimmung
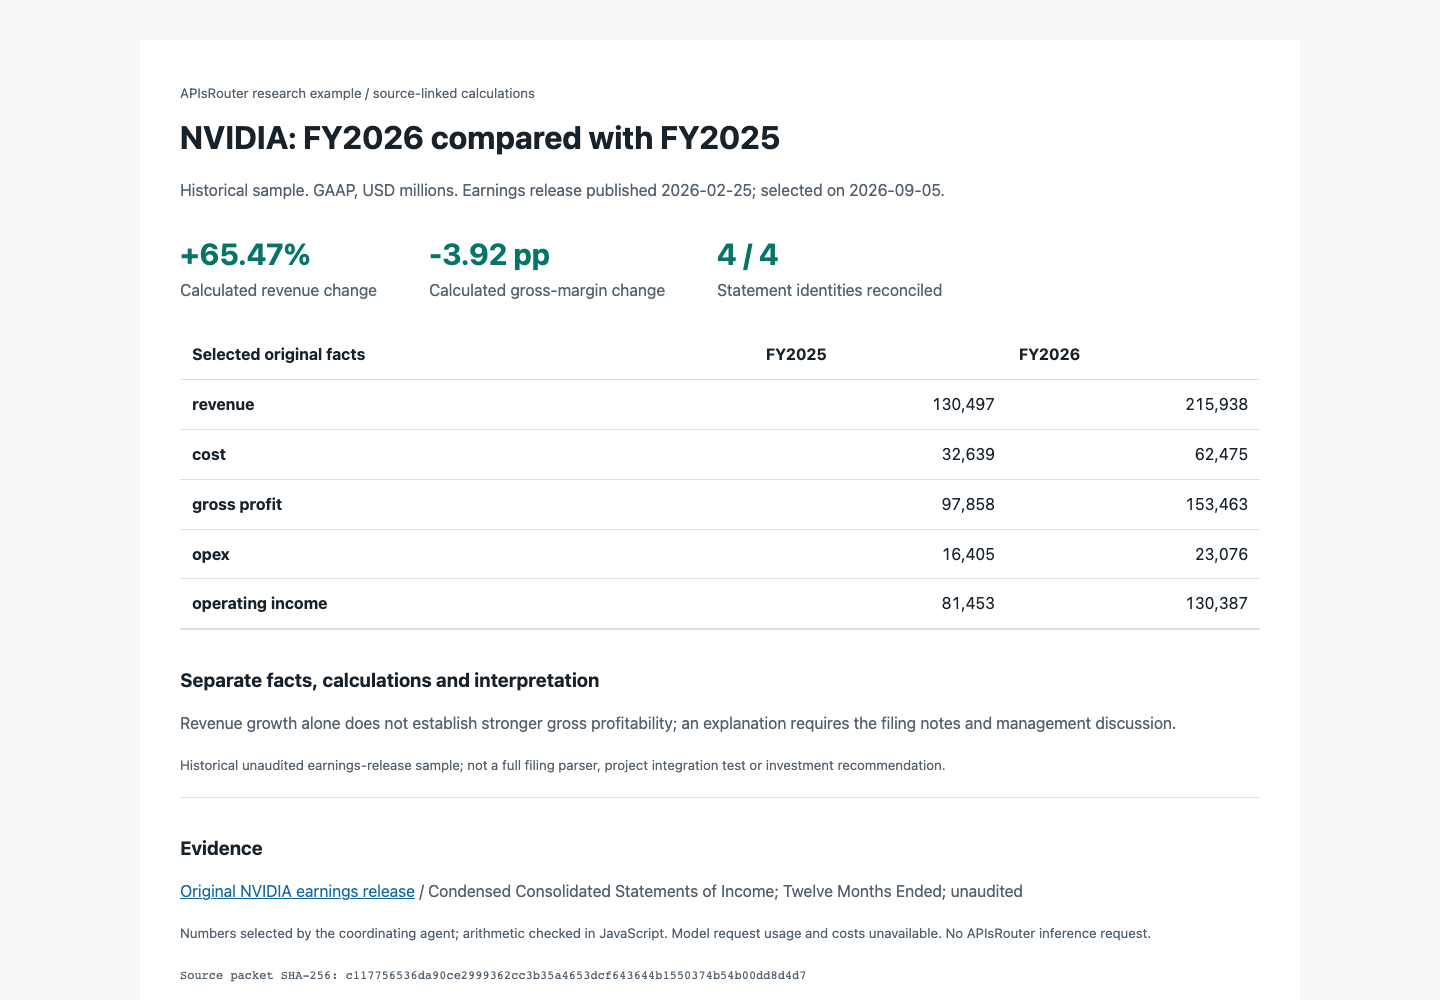
Unsere historische Stichprobe verwendet die Ergebnisveröffentlichung von NVIDIA vom 25. Februar 2026. Zehn ausgewählte GAAP-Werte decken FY2026 und FY2025 in Millionen USD ab. Deterministische Prüfungen gleichen in jedem Jahr Umsatz minus Kosten mit Bruttogewinn und anschließend Bruttogewinn minus Betriebskosten mit Betriebsergebnis ab. Das berechnete Umsatzwachstum beträgt 65.47%; die Veränderung der Bruttomarge beträgt -3.92 Prozentpunkte und wurde aus ungerundeten Tabellenwerten berechnet. Die vom Emittenten angezeigte Margenänderung ist gröber gerundet.
Das herunterladbare Paket bewahrt Tabellenfundstelle, Veröffentlichungsdatum, Periodenenden, Eingabe-Hash und Berechnungsreferenzen. Diese Berechnungen zeigen, warum Umsatzwachstum und Profitabilität getrennte Fragen benötigen; sie belegen weder eine Ursache noch eine Investmentempfehlung. Der koordinierende Agent wählte die Zahlen aus und JavaScript führte die Prüfungen aus. Dies ist ein reproduzierbares Quellen- und Berechnungsbeispiel und keine gemessene Finanzagenten-Integration oder ein APIsRouter-Inferenzlauf.
Belege und Einschränkungen
Das NVIDIA-Beispiel validiert zehn ausgewählte Fakten und vier arithmetische Beziehungen aus einer historischen, ungeprüften Ergebnisveröffentlichung. Es deckt nicht den vollständigen Bericht, die Prüfung durch einen unabhängigen Wirtschaftsprüfer, automatisierte Tabellenextraktion, Live-Investmententscheidungen oder einen Modell-Workflow auf Projektebene ab. Modelltokens und Kosten bleiben nicht verfügbar. Das quellenverknüpfte Paket und die Prüfungen können eingesehen werden; eine produktive Analyse benötigt weiterhin relevante Fußnoten, periodenbezogenen Kontext und eine Prüfung der erklärenden Aussagen.
Häufige Fragen
Soll ich einem Modell den gesamten Jahresbericht senden?
Beginnen Sie mit den relevanten Abschlüssen und Fußnoten für eine klar definierte Frage. Halten Sie das vollständige Original verfügbar, verwenden Sie aber quellenverknüpfte Extraktion, damit Prüfung und Wiederholungen handhabbar bleiben.
Reichen XBRL-Fakten für einen internationalen Vergleich aus?
Sie können strukturierte Eingaben liefern, aber Abdeckung, Taxonomie, Zeitraum und Rechnungslegungskontext müssen weiterhin geprüft werden. Verwenden Sie, wo angemessen, die ursprünglichen lokalen Offenlegungen.
Wie sollten Neudarstellungen behandelt werden?
Bewahren Sie beide Versionen und ihre Veröffentlichungszeiten auf. Eine aktuelle Analyse kann ausdrücklich eine überarbeitete Zahl verwenden; eine historische Analyse muss berücksichtigen, was zu ihrem Stichtag bekannt war.
Kann eine generierte Erklärung eine fehlende Tabellenzelle reparieren?
Nein. Lassen Sie den Wert nicht verfügbar und leiten Sie ihn zur Extraktion oder menschlichen Prüfung weiter, statt das Modell eine Ersatzangabe erfinden zu lassen.
Was ist die kleinste nützliche Ausgabe?
Eine kleine Gruppe abgeglichener Berechnungen, gestützte Erklärungen, Quellenangaben, offene Punkte und eine klare Prüfentscheidung.