Análisis de estados financieros con IA
Updated 2026-09-05
Extrae los estados y las notas, concilia las cifras y usa después un modelo para explicar los cambios y plantear preguntas. Mantén cada afirmación relevante vinculada al informe original.
Empieza con una pregunta y un par de informes
Elige periodos comparables y una pregunta como si el flujo de caja operativo respalda el crecimiento de beneficios comunicado. Recopila los estados y las notas pertinentes antes de solicitar un resumen. La salida útil es una conciliación con explicaciones y elementos sin resolver, no una descripción genérica de la empresa. Mantén explícitos el emisor, la base contable, la moneda de información y el corte de información. Para un análisis histórico, usa documentos disponibles antes de ese corte; el final de un periodo no es la fecha en la que el mercado pudo leer el informe.
Recopila documentos originales y conserva su identidad
Da preferencia al informe del emisor y a las fuentes de relaciones con inversores, junto con una fuente regulatoria adecuada para el mercado. Para emisores estadounidenses, EDGAR ofrece el historial de presentaciones y datos de empresa XBRL. Conserva el informe original además de los valores extraídos, porque el contexto de las tablas y las notas puede explicar diferencias que una sola métrica no puede. Conserva la URL del documento, el identificador del informe, la hora de publicación, la hora de recuperación y el hash del contenido. Guarda las modificaciones como versiones nuevas. Para emisores fuera de EE. UU., usa las divulgaciones locales pertinentes en lugar de suponer que la cobertura de la SEC es un registro completo.
Extrae tablas con dimensiones financieras explícitas
Para cada valor, conserva su concepto, periodo, unidad, moneda y localizador de fuente. Distingue las instantáneas de balance de las medidas de resultados y flujo de caja que abarcan un periodo. Mantén separadas las cifras consolidadas de los datos de segmentos y las medidas comunicadas de los ajustes de la dirección. Una celda vacía no es cero. Cuando la extracción de una tabla sea ambigua, detén ese cálculo y conserva la página afectada para revisión. Si necesitas OCR, compara visualmente las celdas importantes con el original antes de usarlas en ratios o en una explicación generada.
| Dimensión | Registro | Error que evita |
|---|---|---|
| Periodo | Inicio, fin y etiqueta fiscal | Trimestre comparado con acumulado del año |
| Unidad | Moneda y escala | Miles tratados como millones |
| Ámbito | Consolidado, segmento u otro | Mezcla de ámbitos empresariales no comparables |
| Base | Comunicado, ajustado o derivado | Ajustes contables no declarados |
| Fuente | Versión del documento y localizador de tabla | Número extraído imposible de rastrear |
Calcula las métricas fuera del modelo lingüístico
Usa código determinista o una hoja de cálculo auditada para los cálculos relevantes y conserva las entradas. Define qué ocurre cuando un denominador es cero, negativo o ausente. La función pequeña de abajo ilustra un cálculo de cambio cuando la línea base es positiva; deja deliberadamente los demás casos para una alternativa documentada. No contiene datos de empresas ni un resultado medido. Un esquema financiero de producción también debe validar la compatibilidad de unidades y periodos antes de llamarla. Pasa el registro de cálculo resultante al modelo en lugar de pedirle que reconstruya la aritmética a partir de prosa.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Pide al modelo que explique factores y contradicciones
Proporciona las métricas conciliadas con la discusión de la dirección y las notas pertinentes. Pide explicaciones que citen localizadores de fuentes, explicaciones alternativas y evidencia ausente. Por ejemplo, una divergencia entre beneficios y efectivo puede requerir revisar capital circulante, elementos no monetarios y adquisiciones; el modelo debe identificar qué divulgaciones respaldan cada posibilidad. Mantén separada la explicación declarada por la empresa de la interpretación del analista. Exige que la salida conserve los IDs de las fuentes y las referencias de cálculo para que un revisor pueda inspeccionar la evidencia exacta sin releer todo el informe.
Revisa las relaciones entre estados y las afirmaciones del informe
Concilia los totales y las relaciones pertinentes entre estados antes de aprobar la explicación. Después abre cada cita relevante y comprueba el periodo, el ámbito y la unidad. Compara las notas con la tabla extraída cuando una cifra parezca incoherente. Revisa si los cambios de consolidación, presentación o política contable afectan a la comparabilidad. Un modelo puede ayudar a encontrar contradicciones, pero no debe resolverlas eligiendo silenciosamente una cifra. Marca el artefacto como pendiente cuando la explicación dependa de un supuesto aprobado por el revisor y conserva el motivo de cualquier corrección manual.
Haz que el flujo se pueda reanudar y sea económico
Almacena la recopilación, la extracción, el cálculo y la revisión narrativa como artefactos separados. Guarda la extracción en caché por hash del documento y versión del parser y vuelve a ejecutar solo la etapa afectada cuando cambien un informe o una regla. Limita el paquete de fuentes a los pasajes necesarios para la pregunta, manteniendo disponible el original. Sigue las solicitudes al modelo, los reintentos, el procesamiento documental, el acceso a datos y las correcciones del analista juntos a nivel de trabajo. Usa precios actuales para planificar y uso real para conciliar. FinRobot y FinGPT ofrecen patrones de aplicación pertinentes, pero selecciona la versión y la ruta de ejecución exactas antes de adaptarlos.
Inspecciona una conciliación de NVIDIA vinculada a fuentes
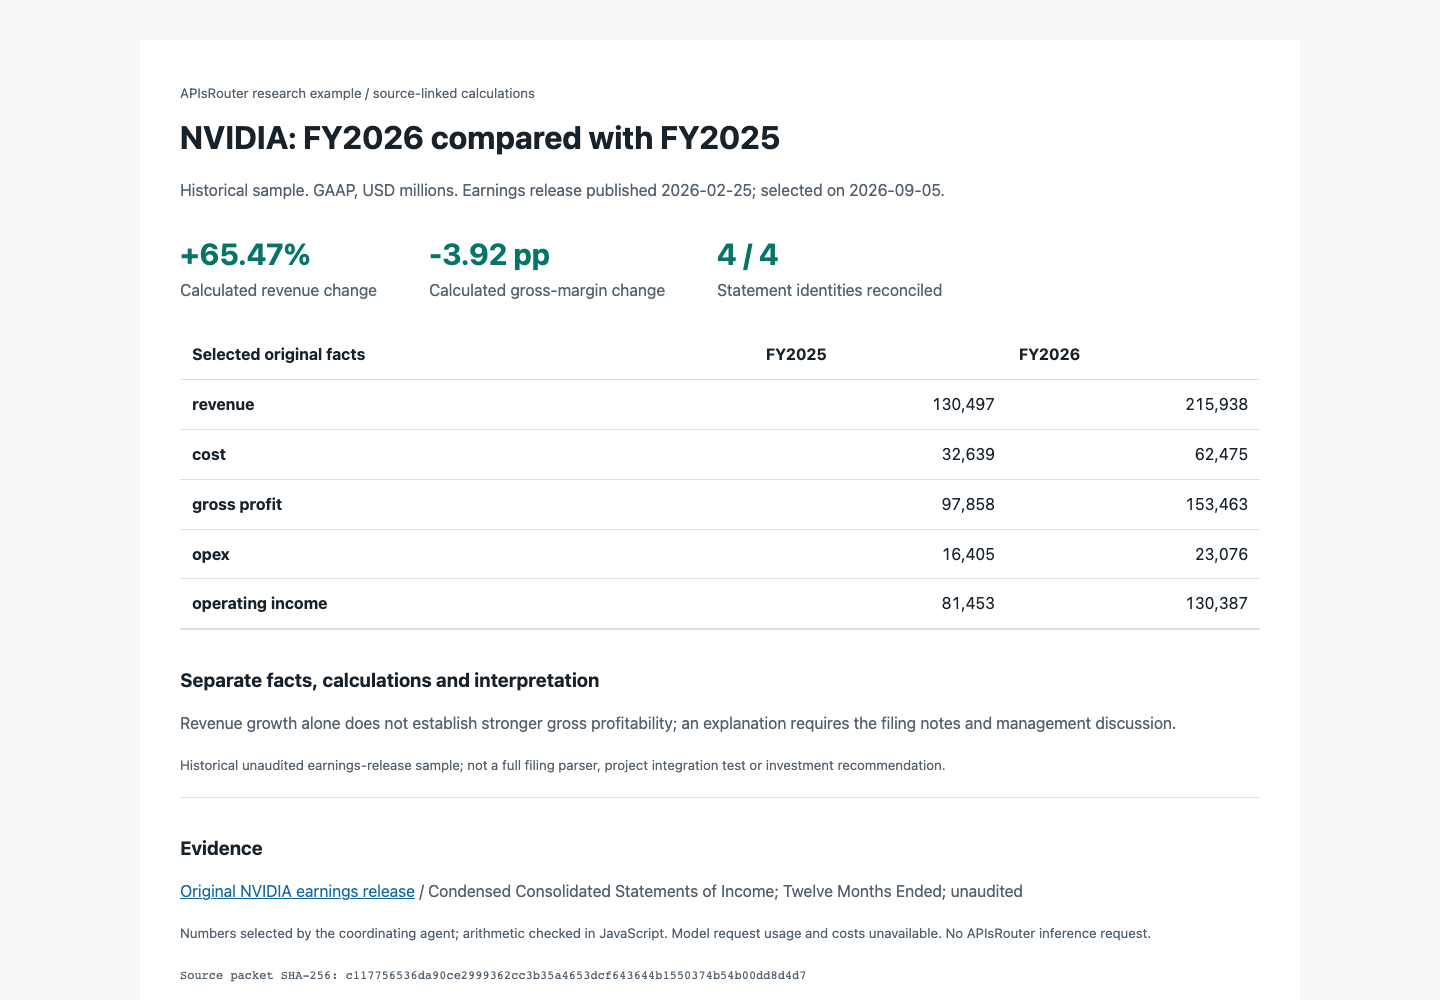
Nuestra muestra histórica utiliza la publicación de resultados de NVIDIA del 25 de febrero de 2026. Diez valores GAAP seleccionados cubren FY2026 y FY2025 en millones de USD. Las comprobaciones deterministas concilian los ingresos menos el coste con el beneficio bruto y después el beneficio bruto menos los gastos operativos con el resultado operativo de cada año. El crecimiento calculado de los ingresos es 65.47%; el cambio del margen bruto es de -3.92 puntos porcentuales, calculado a partir de importes de tabla sin redondear. El cambio de margen mostrado por el emisor está redondeado de forma más aproximada.
El paquete descargable conserva el localizador de tabla, la fecha de publicación, los finales de periodo, el hash de entrada y las referencias de cálculo. Estos cálculos muestran por qué el crecimiento de ingresos y la rentabilidad requieren preguntas separadas; no establecen una causa ni una recomendación de inversión. El agente coordinador seleccionó las cifras y JavaScript ejecutó las comprobaciones. Es un ejemplo reproducible de fuente y cálculo, no una integración medida de un agente financiero ni una ejecución de inferencia de APIsRouter.
Evidencia y limitaciones
El ejemplo de NVIDIA valida diez datos seleccionados y cuatro relaciones aritméticas a partir de una publicación histórica de resultados no auditada. No cubre el informe completo, una revisión de un auditor independiente, la extracción automatizada de tablas, decisiones de inversión en vivo ni un flujo de modelos a nivel de proyecto. Los tokens y costes del modelo siguen sin estar disponibles. El paquete vinculado a fuentes y las comprobaciones están disponibles para inspección; un análisis de producción todavía necesita las notas pertinentes, el contexto específico del periodo y la revisión de las afirmaciones explicativas.
Preguntas frecuentes
¿Debo enviar todo el informe anual a un modelo?
Empieza con los estados y las notas pertinentes para una pregunta definida. Mantén disponible todo el original, pero usa una extracción vinculada a fuentes para hacer más manejables la revisión y los reintentos.
¿Los datos XBRL bastan para una comparación internacional?
Pueden proporcionar entradas estructuradas, pero todavía deben revisarse la cobertura, la taxonomía, el periodo y el contexto contable. Usa las divulgaciones locales originales cuando corresponda.
¿Cómo deben gestionarse las reformulaciones?
Conserva ambas versiones y sus horas de publicación. El análisis actual puede usar explícitamente una cifra revisada; el análisis histórico debe respetar lo que se conocía en su corte.
¿Una explicación generada puede reparar una celda de tabla ausente?
No. Mantén el valor como no disponible y dirígelo a extracción o revisión humana en lugar de permitir que el modelo invente un reemplazo.
¿Cuál es la salida útil mínima?
Un conjunto pequeño de cálculos conciliados, explicaciones respaldadas, localizadores de fuentes, elementos sin resolver y una decisión clara de revisión.