تحليل البيانات المالية بالذكاء الاصطناعي
Updated 2026-09-05
استخرج البيانات والحواشي، وطابق الأرقام، ثم استخدم نموذجًا لشرح التغييرات وكشف الأسئلة. اربط كل ادعاء جوهري بالإيداع الأصلي.
ابدأ بسؤال وزوج من الإيداعات
اختر فترات قابلة للمقارنة وسؤالًا مثل ما إذا كان التدفق النقدي التشغيلي يدعم نمو الأرباح المعلنة. اجمع البيانات المالية والحواشي ذات الصلة قبل طلب الملخص. الناتج المفيد هو مطابقة مع تفسيرات وعناصر غير محسومة، وليس وصفًا عامًا للشركة. اجعل المُصدر وأساس المحاسبة وعملة التقرير وموعد قطع المعلومات صريحة. في التحليل التاريخي، استخدم الوثائق التي كانت متاحة حتى ذلك الموعد؛ فنهاية الفترة ليست تاريخ تمكّن السوق من قراءة الإيداع فيه.
اجمع الوثائق الأصلية وحافظ على هويتها
فضّل إيداع المُصدر ومصادر علاقات المستثمرين، مع مصدر مناسب للجهة التنظيمية في السوق المعني. وبالنسبة للمُصدرين الأمريكيين، توفر EDGAR سجل الإيداعات وبيانات شركات XBRL. احتفظ بالإيداع الأصلي إلى جانب القيم المستخرجة، لأن سياق الجدول والحواشي قد يفسران فروقًا لا يظهرها مقياس واحد. احفظ عنوان URL للوثيقة ومعرّف الإيداع ووقت النشر ووقت الاسترجاع وتجزئة المحتوى. خزّن التعديلات كإصدارات جديدة. أما المُصدرون خارج الولايات المتحدة، فاستخدم الإفصاحات المحلية ذات الصلة بدل افتراض أن تغطية SEC تمثل سجلًا كاملًا.
استخرج الجداول بأبعاد مالية صريحة
حافظ لكل قيمة على المفهوم والفترة والوحدة والعملة ومحدد المصدر. ميّز بين لقطات الميزانية ومقاييس الدخل والتدفق النقدي الممتدة عبر فترة. أبقِ الأرقام الموحدة منفصلة عن بيانات القطاعات، والمقاييس المعلنة منفصلة عن تعديلات الإدارة. الخلية الفارغة ليست صفرًا. عندما يكون استخراج الجدول غامضًا، أوقف تلك الحسابات واحتفظ بالصفحة المتأثرة للمراجعة. إذا لزم استخدام OCR، فقارن الخلايا المهمة بصريًا مع الأصل قبل استخدامها في النسب أو التفسير المولّد.
| البعد | ما يجب تسجيله | الخطأ الذي يمنعه |
|---|---|---|
| الفترة | البداية والنهاية وتسميات السنة المالية | مقارنة الربع مع العام حتى تاريخه |
| الوحدة | العملة والمقياس | معاملة الآلاف كأنها ملايين |
| النطاق | موحد أو قطاع أو غير ذلك | خلط نطاقات أعمال غير قابلة للمقارنة |
| الأساس | معلن أو معدّل أو مشتق | تعديلات محاسبية غير مذكورة |
| المصدر | إصدار الوثيقة ومحدد الجدول | رقم مستخرج لا يمكن تتبعه |
احسب المقاييس خارج نموذج اللغة
استخدم كودًا حتميًا أو جدول بيانات مدققًا للحسابات الجوهرية، واحتفظ بالمدخلات. عرّف ما يحدث عندما يكون المقام صفرًا أو سالبًا أو مفقودًا. توضح الدالة الصغيرة أدناه حساب التغيير عندما تكون نقطة الأساس موجبة؛ وتترك الحالات الأخرى عمدًا لبديل موثق. لا تحتوي على بيانات شركة أو نتيجة مقاسة. ينبغي للمخطط المالي الإنتاجي أيضًا التحقق من توافق الوحدة والفترة قبل استدعائها. مرّر سجل الحساب الناتج إلى النموذج بدل مطالبته بإعادة بناء الحساب من النثر.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
اطلب من النموذج شرح المحركات والتناقضات
قدّم المقاييس المطابقة مع مناقشة الإدارة والحواشي ذات الصلة. اطلب تفسيرات تشير إلى محددات المصدر، وتفسيرات بديلة، وأدلة مفقودة. فعلى سبيل المثال، قد يتطلب التباعد بين الأرباح والنقد مراجعة رأس المال العامل والعناصر غير النقدية وعمليات الاستحواذ؛ وعلى النموذج تحديد الإفصاحات التي تدعم كل احتمال. ميّز بين التفسير الذي تذكره الشركة وتفسير المحلل. اشترط أن يحافظ الناتج على معرّفات المصادر ومراجع الحسابات حتى يتمكن المراجع من فحص الدليل الدقيق دون إعادة قراءة الإيداع كاملًا.
راجع علاقات البيانات المالية وسجّل الادعاءات
طابق المجاميع والعلاقات ذات الصلة بين البيانات المالية قبل اعتماد التفسير. ثم افتح كل استشهاد جوهري وافحص الفترة والنطاق والوحدة. قارن الحواشي بالجدول المستخرج عندما يبدو الرقم غير متسق. راجع ما إذا كانت التغييرات في التجميع أو العرض أو السياسة المحاسبية تؤثر في قابلية المقارنة. يمكن للنموذج المساعدة في العثور على التناقضات، لكن لا ينبغي له حلها باختيار رقم واحد بصمت. علّم الأثر بأنه معلّق عندما يعتمد التفسير على افتراض وافق عليه المراجع، واحتفظ بسبب كل تصحيح يدوي.
اجعل سير العمل قابلًا للاستئناف واقتصاديًا
خزّن الجمع والاستخراج والحساب والمراجعة السردية كآثار منفصلة. خزّن الاستخراج مؤقتًا بحسب تجزئة الوثيقة وإصدار المحلل اللغوي، ثم أعد تشغيل المرحلة المتأثرة فقط عندما يتغير الإيداع أو القاعدة. حدّد حزمة المصدر بالمقاطع اللازمة للسؤال مع إبقاء الأصل متاحًا. تابع طلبات النموذج وإعادات المحاولة ومعالجة الوثائق والوصول إلى البيانات وتصحيحات المحلل على مستوى المهمة. استخدم الأسعار الحالية للتخطيط والاستخدام الفعلي للمطابقة. يقدم FinRobot وFinGPT أنماط تطبيق ذات صلة، لكن اختر الإصدار الدقيق ومسار التشغيل قبل تكييفهما.
افحص مطابقة NVIDIA المرتبطة بالمصدر
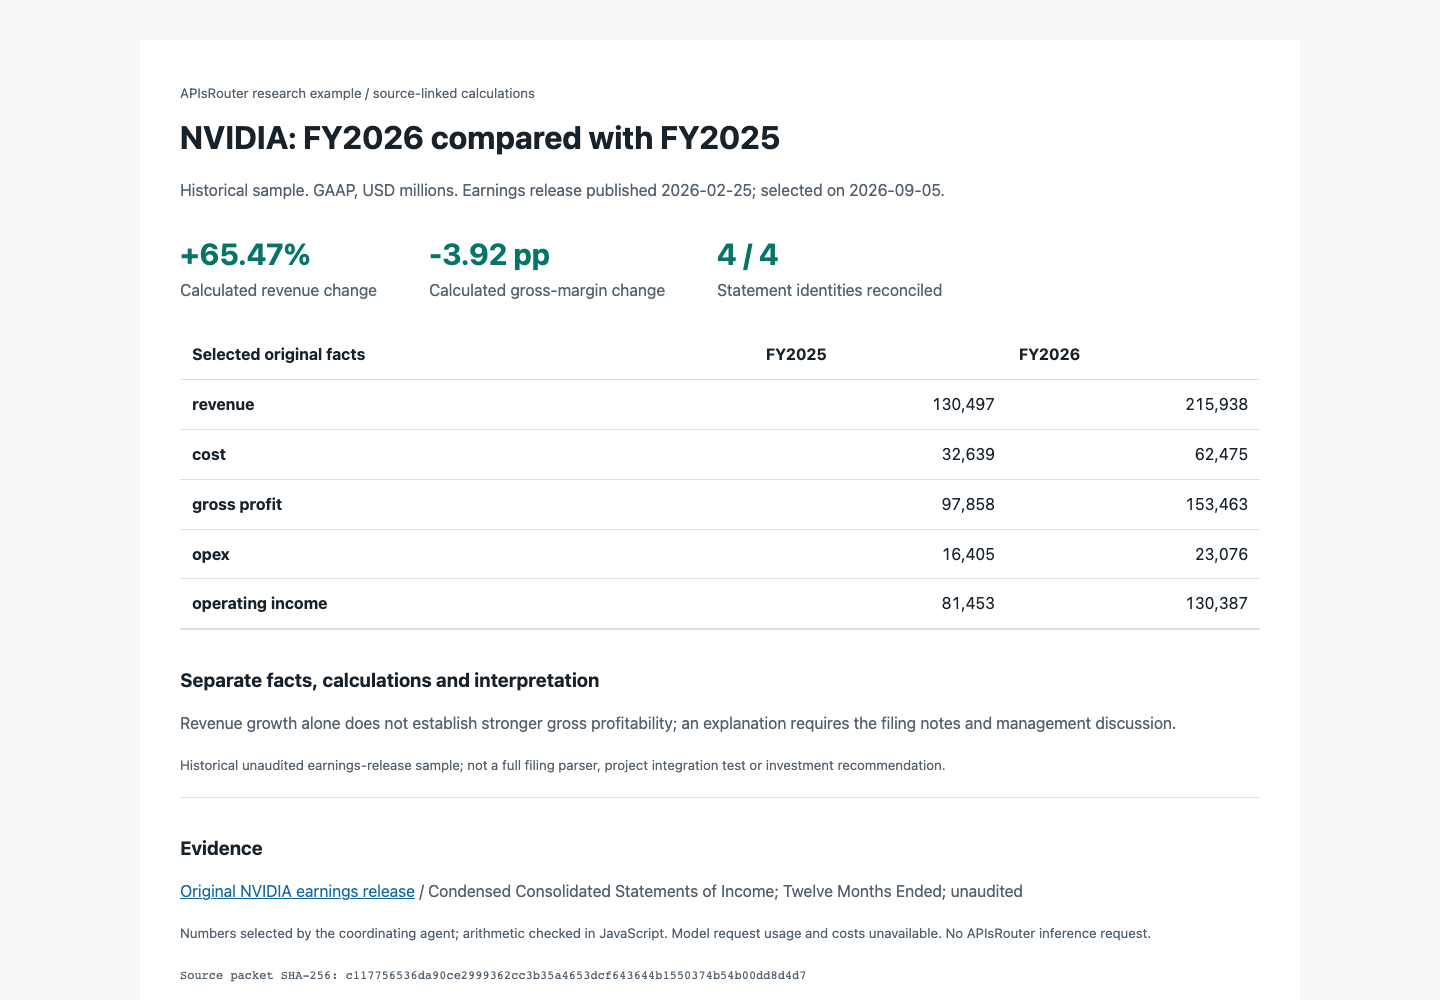
تستخدم عينتنا التاريخية إصدار أرباح NVIDIA بتاريخ 25 فبراير 2026. تغطي عشر قيم GAAP مختارة FY2026 وFY2025 بملايين USD. تطابق الفحوص الحتمية الإيرادات ناقص التكلفة مع إجمالي الربح، ثم إجمالي الربح ناقص مصروفات التشغيل مع الدخل التشغيلي في كل سنة. يبلغ نمو الإيرادات المحسوب 65.47%؛ ويبلغ تغير الهامش الإجمالي -3.92 نقطة مئوية، وقد حُسب من مبالغ الجدول غير المقربة. أما تغير الهامش المعروض من المُصدر فمقرب بدرجة أكبر.
تحافظ الحزمة القابلة للتنزيل على محدد الجدول وتاريخ النشر ونهايات الفترات وتجزئة المدخلات ومراجع الحساب. توضح هذه الحسابات سبب احتياج نمو الإيرادات والربحية إلى سؤالين منفصلين؛ ولا تثبت سببًا أو توصية استثمارية. اختار الوكيل المنسق الأرقام ونفذت JavaScript الفحوص. هذا مثال قابل لإعادة الإنتاج للمصدر والحساب، وليس تكاملًا مقاسًا لوكيل مالي أو تشغيل استدلال من APIsRouter.
الأدلة والقيود
يتحقق مثال NVIDIA من عشر حقائق مختارة وأربع علاقات حسابية من إصدار أرباح تاريخي غير مدقق. ولا يغطي الإيداع كاملًا أو مراجعة محاسب مستقل أو استخراج الجداول الآلي أو قرارات الاستثمار الحية أو سير عمل نموذج على مستوى المشروع. تظل رموز النموذج وتكاليفه غير متاحة. الحزمة المرتبطة بالمصدر والفحوص متاحة للفحص؛ ولا يزال التحليل الإنتاجي يحتاج إلى الحواشي ذات الصلة وسياق الفترة ومراجعة الادعاءات التفسيرية.
الأسئلة الشائعة
هل ينبغي أن أرسل التقرير السنوي كاملًا إلى نموذج؟
ابدأ بالبيانات المالية والحواشي ذات الصلة بسؤال محدد. احتفظ بالأصل الكامل متاحًا، لكن استخدم استخراجًا مرتبطًا بالمصدر لتسهيل المراجعة وإعادة المحاولة.
هل تكفي حقائق XBRL للمقارنة الدولية؟
قد توفر مدخلات منظمة، لكن التغطية والتصنيف والفترة والسياق المحاسبي تحتاج إلى مراجعة مستمرة. استخدم الإفصاحات المحلية الأصلية عند الاقتضاء.
كيف ينبغي التعامل مع إعادة العرض؟
احتفظ بالإصدارين ووقتَي نشرهما. يمكن للتحليل الحالي استخدام الرقم المنقح صراحةً؛ أما التحليل التاريخي فيجب أن يحترم ما كان معروفًا عند موعده المحدد.
هل يستطيع تفسير مولّد إصلاح خلية جدول مفقودة؟
لا. أبقِ القيمة غير متاحة ووجّهها إلى الاستخراج أو المراجعة البشرية بدل السماح للنموذج باختلاق بديل.
ما الحد الأدنى للناتج المفيد؟
مجموعة صغيرة من الحسابات المطابقة والتفسيرات المدعومة ومحددات المصادر والعناصر غير المحسومة وقرار مراجعة واضح.