AI financial statement analysis
Updated 2026-09-05
Statements اور footnotes extract کریں، numbers reconcile کریں، پھر model سے changes explain اور questions surface کرائیں۔ ہر material claim original filing سے tied رہے۔
Question اور filing pair سے شروع کریں
Comparable periods اور ایسا سوال چنیں جیسے operating cash flow reported earnings growth support کرتی ہے یا نہیں۔ Summary مانگنے سے پہلے relevant statements اور footnotes جمع کریں۔ Useful output generic company description نہیں بلکہ explanations اور unresolved items والی reconciliation ہے۔ Issuer، accounting basis، reporting currency اور information cutoff واضح رکھیں۔ Historical analysis میں cutoff تک دستیاب documents استعمال کریں؛ period end وہ تاریخ نہیں جب market filing پڑھ سکتی تھی۔
Original documents collect کریں اور identity محفوظ رکھیں
Issuer filing اور investor-relations sources کو مناسب regulator source کے ساتھ ترجیح دیں۔ US filers کے لیے EDGAR submissions history اور XBRL company data دیتا ہے۔ Extracted values کے ساتھ original filing بھی رکھیں کیونکہ table context اور footnotes single metric سے چھپنے والے فرق سمجھا سکتے ہیں۔ Document URL، filing identifier، publication time، retrieval time اور content hash محفوظ کریں۔ Amendments نئی versions کے طور پر رکھیں۔ US سے باہر issuers کے لیے relevant local disclosures استعمال کریں، SEC coverage مکمل record assume نہ کریں۔
Explicit financial dimensions کے ساتھ tables extract کریں
ہر value کے ساتھ concept، period، unit، currency اور source locator محفوظ کریں۔ Balance-sheet snapshots کو period-spanning income اور cash-flow measures سے الگ رکھیں۔ Consolidated figures کو segment data سے، reported measures کو management adjustments سے الگ کریں۔ Blank cell zero نہیں۔ Table extraction ambiguous ہو تو calculation روکیں اور affected page review کے لیے رکھیں۔ OCR درکار ہو تو ratios یا generated explanation سے پہلے اہم cells کو original کے ساتھ visually compare کریں۔
| Dimension | Record | روکا جانے والا error |
|---|---|---|
| Period | Start، end اور fiscal label | Quarter کو year-to-date سمجھنا |
| Unit | Currency اور scale | Thousands کو millions سمجھنا |
| Scope | Consolidated، segment یا other | Incomparable business scopes ملانا |
| Basis | Reported، adjusted یا derived | Unstated accounting adjustments |
| Source | Document version اور table locator | Untraceable extracted number |
Language model سے باہر metrics calculate کریں
Material calculations کے لیے deterministic code یا audited spreadsheet استعمال کریں اور inputs محفوظ رکھیں۔ Denominator zero، negative یا missing ہو تو behavior define کریں۔ نیچے small function positive baseline والی change calculation دکھاتی ہے؛ باقی cases documented alternative کے لیے چھوڑتی ہے۔ اس میں company data یا measured result نہیں۔ Production financial schema کو call سے پہلے unit اور period compatibility بھی validate کرنی چاہیے۔ Model کو prose سے arithmetic reconstruct کرنے کے بجائے calculation record دیں۔
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Model سے drivers اور contradictions explain کرائیں
Reconciled metrics کو relevant management discussion اور footnotes کے ساتھ دیں۔ Source locators، alternative explanations اور missing evidence والی explanation مانگیں۔ Earnings-versus-cash divergence میں working capital، noncash items اور acquisitions دیکھنے پڑ سکتے ہیں؛ model ہر possibility کو supporting disclosures سے map کرے۔ Company کی stated explanation کو analyst interpretation سے الگ رکھیں۔ Source IDs اور calculation references output میں رہیں تاکہ reviewer پوری filing دوبارہ پڑھے بغیر evidence inspect کرے۔
Statement relationships اور report claims review کریں
Explanation approve کرنے سے پہلے relevant totals اور statement relationships reconcile کریں۔ ہر material citation کھول کر period، scope اور unit check کریں۔ Number inconsistent لگے تو footnotes کو extracted table سے compare کریں۔ Consolidation، presentation یا accounting policy کی تبدیلی comparability بدلتی ہے یا نہیں دیکھیں۔ Model contradictions ڈھونڈ سکتی ہے مگر خاموشی سے ایک figure منتخب کر کے resolve نہ کرے۔ Explanation reviewer-approved assumption پر depend ہو تو artifact pending mark کریں اور manual correction کی وجہ رکھیں۔
Workflow resumable اور economical بنائیں
Collection، extraction، calculation اور narrative review کو الگ artifacts میں store کریں۔ Document hash اور parser version سے extraction cache کریں اور filing یا rule change پر صرف affected stage rerun کریں۔ Question کے لیے ضروری passages تک source packet محدود رکھیں مگر original available رکھیں۔ Job level پر model requests، retries، document processing، data access اور analyst corrections track کریں۔ Planning میں current pricing اور reconciliation میں actual usage استعمال کریں۔ FinRobot اور FinGPT relevant patterns دیتی ہیں، مگر adaptation سے پہلے exact version اور runtime path منتخب کریں۔
Source-linked NVIDIA reconciliation inspect کریں
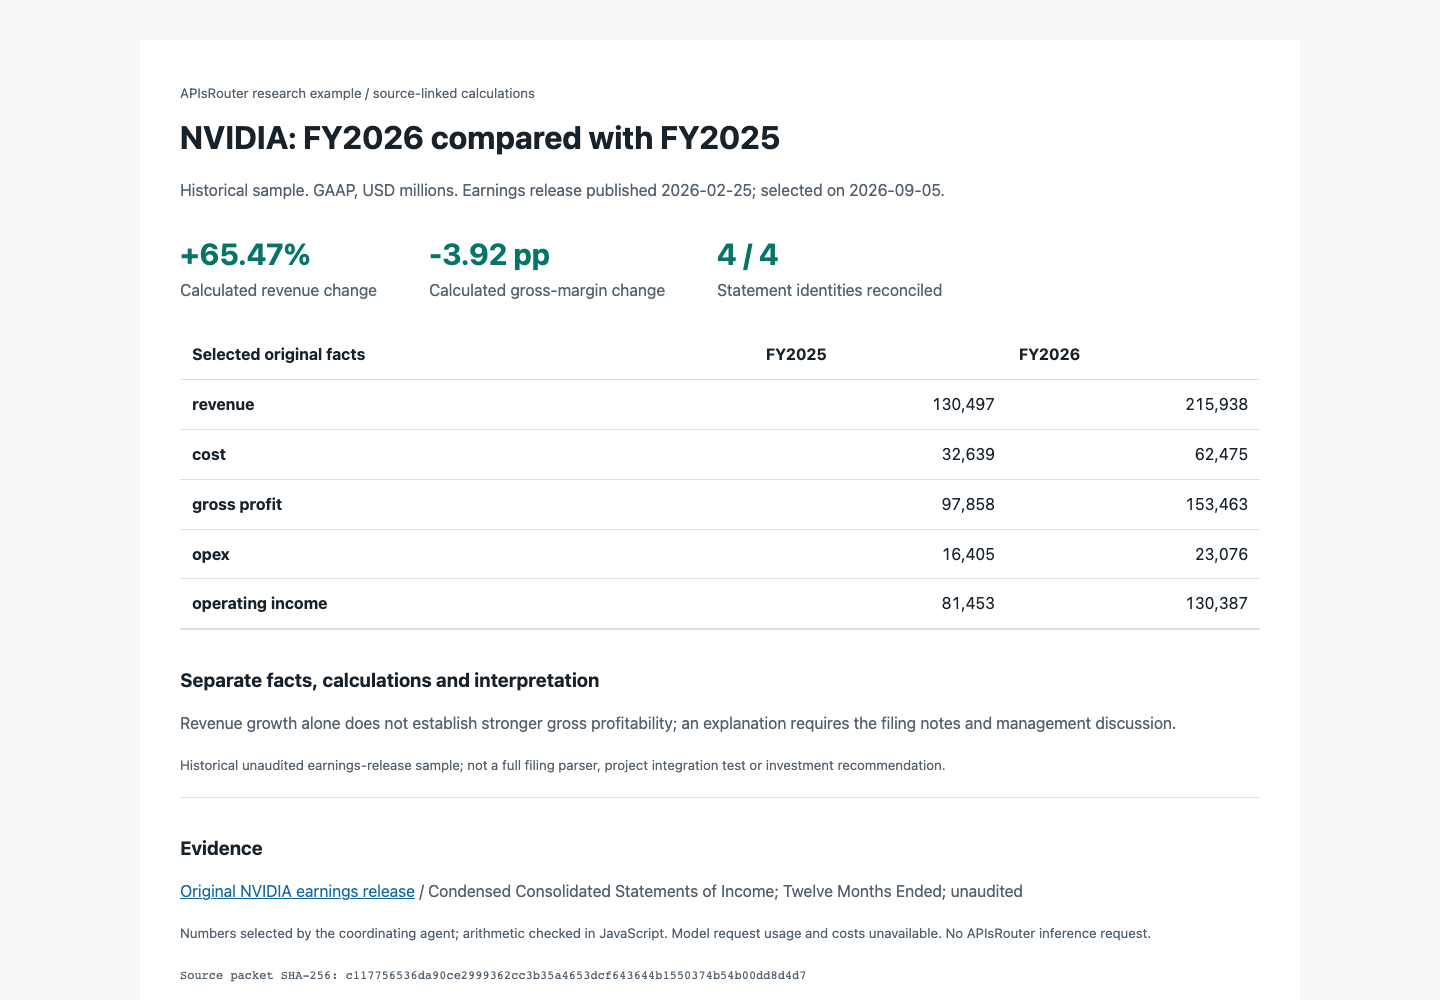
Historical sample NVIDIA کی February 25, 2026 earnings release استعمال کرتی ہے۔ دس selected GAAP values FY2026 اور FY2025 کو USD millions میں cover کرتی ہیں۔ Deterministic checks ہر year میں revenue less cost سے gross profit اور gross profit less operating expenses سے operating income reconcile کرتی ہیں۔ Calculated revenue growth 65.47% ہے؛ unrounded table amounts سے gross-margin change -3.92 percentage points ہے۔ Issuer کی displayed margin change زیادہ coarse rounding والی ہے۔
Downloadable packet table locator، publication date، period ends، input hash اور calculation references محفوظ رکھتا ہے۔ یہ calculations بتاتی ہیں revenue growth اور profitability الگ سوالات کیوں ہیں؛ cause یا investment recommendation ثابت نہیں کرتیں۔ Coordinating agent نے figures منتخب کیں اور JavaScript نے checks چلائے۔ یہ reproducible source-and-calculation example ہے، measured financial-agent integration یا APIsRouter inference run نہیں۔
Evidence اور limitations
NVIDIA example historical unaudited earnings release سے دس selected facts اور چار arithmetic relationships validate کرتی ہے۔ Full filing، independent accountant review، automated table extraction، live investment decisions یا project-level model workflow اس میں شامل نہیں۔ Model tokens اور costs unavailable ہیں۔ Source-linked packet اور checks inspection کے لیے ہیں؛ production analysis کو relevant footnotes، period-specific context اور explanatory claims کا review پھر بھی چاہیے۔
عمومی سوالات
کیا پورا annual report model کو بھیجوں؟
Defined question کے relevant statements اور footnotes سے شروع کریں۔ پورا original available رکھیں مگر source-linked extraction سے review اور retries manageable بنائیں۔
کیا XBRL facts international comparison کے لیے کافی ہیں؟
وہ structured inputs دے سکتی ہیں مگر coverage، taxonomy، period اور accounting context review چاہییں۔ مناسب جگہ original local disclosures استعمال کریں۔
Restatements کیسے handle کروں؟
دونوں versions اور publication times محفوظ کریں۔ Current analysis revised figure استعمال کر سکتی ہے؛ historical analysis cutoff پر معلوم information کا احترام کرے۔
کیا generated explanation missing table cell repair کر سکتی ہے؟
نہیں۔ Value unavailable رکھیں اور extraction یا human review کو دیں؛ model کو replacement invent نہ کرنے دیں۔
Minimum useful output کیا ہے؟
چھوٹی reconciled calculations، supported explanations، source locators، unresolved items اور واضح review decision۔