Аналіз фінансової звітності за допомогою AI
Updated 2026-09-05
Витягніть звіти й примітки, узгодьте числа, а потім використайте модель, щоб пояснити зміни та виявити питання. Кожне істотне твердження прив’яжіть до початкового подання.
Почніть із питання та пари подань
Оберіть зіставні періоди та питання, наприклад чи підтримує операційний грошовий потік заявлене зростання прибутків. Зберіть відповідні звіти й примітки до запиту на підсумок. Корисним результатом є узгодження з поясненнями та невирішеними питаннями, а не загальний опис компанії. Явно вкажіть емітента, основу обліку, валюту звітності та часову межу інформації. Для історичного аналізу використовуйте документи, доступні до цієї межі; кінець періоду не є датою, коли ринок міг прочитати подання.
Збирайте оригінальні документи та зберігайте їхню ідентичність
Надавайте перевагу поданням емітента та джерелам для інвесторів, а для конкретного ринку додавайте відповідне джерело регулятора. Для американських емітентів EDGAR надає історію подань і дані компанії XBRL. Зберігайте як початкове подання, так і витягнуті значення, оскільки контекст таблиці та примітки можуть пояснити відмінності, яких не видно з одного показника. Збережіть URL документа, ідентифікатор подання, час публікації, час отримання та хеш контенту. Поправки зберігайте як нові версії. Для емітентів за межами США використовуйте відповідні місцеві розкриття, а не припускайте, що покриття SEC є повним записом.
Витягайте таблиці з явними фінансовими вимірами
Для кожного значення зберігайте його концепт, період, одиницю, валюту та локатор джерела. Відрізняйте знімки балансу від показників звіту про прибутки та грошові потоки, що охоплюють період. Консолідовані показники тримайте окремо від даних сегментів, а заявлені показники — від коригувань керівництва. Порожня клітинка не є нулем. Коли витягування таблиці неоднозначне, зупиніть цей розрахунок і збережіть відповідну сторінку для перевірки. Якщо потрібне OCR, перед використанням у коефіцієнтах або згенерованому поясненні візуально порівняйте важливі клітинки з оригіналом.
| Вимір | Що записати | Яку помилку запобігає |
|---|---|---|
| Період | Початок, кінець і фінансове позначення | Порівняння кварталу з показником від початку року |
| Одиниця | Валюта та масштаб | Тисячі сприйнято як мільйони |
| Охоплення | Консолідоване, сегментне або інше | Змішування непорівнюваних масштабів бізнесу |
| Основа | Заявлене, скориговане або похідне | Невказані коригування обліку |
| Джерело | Версія документа та локатор таблиці | Невідстежуване витягнуте число |
Розраховуйте показники поза мовною моделлю
Для істотних розрахунків використовуйте детермінований код або перевірену електронну таблицю та зберігайте входи. Визначте, що відбувається, коли знаменник дорівнює нулю, є від’ємним або відсутній. Невелика функція нижче ілюструє розрахунок зміни, коли базове значення додатне; інші випадки навмисно залишено для задокументованої альтернативи. Вона не містить даних компанії чи виміряного результату. Виробнича фінансова схема також має перевіряти сумісність одиниць і періодів до її виклику. Передавайте моделі отриманий запис розрахунку, а не просіть її відновлювати арифметику з прозового тексту.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Просіть модель пояснити чинники та суперечності
Надайте узгоджені показники разом із відповідним обговоренням керівництва та примітками. Просіть пояснення з посиланнями на локатори джерел, альтернативними поясненнями й відсутніми доказами. Наприклад, розбіжність між прибутком і грошовими коштами може вимагати перевірки оборотного капіталу, негрошових статей і придбань; модель має визначити, які розкриття підтримують кожну можливість. Розділяйте пояснення компанії та інтерпретацію аналітика. Вимагайте зберігати в результаті ідентифікатори джерел і посилання на розрахунки, щоб рецензент міг перевірити точні докази без повторного читання всього подання.
Перевіряйте зв’язки звітів і повідомляйте про твердження
Перед схваленням пояснення узгодьте відповідні підсумки та зв’язки між звітами. Потім відкрийте кожне істотне посилання й перевірте період, охоплення та одиницю. Коли число виглядає непослідовним, порівняйте примітки з витягнутою таблицею. Перевірте, чи впливають на зіставність зміни консолідації, подання або облікової політики. Модель може допомогти знайти суперечності, але не має мовчки вирішувати їх, обираючи одну цифру. Позначте артефакт як очікує, коли пояснення залежить від припущення, схваленого рецензентом, і збережіть причину ручного виправлення.
Зробіть процес відновлюваним та економним
Зберігайте збір, витягування, розрахунок і перевірку наративу як окремі артефакти. Кешуйте витяг за хешем документа та версією парсера, а після зміни подання або правила повторно запускайте лише уражений етап. Обмежуйте пакет джерела уривками, потрібними для питання, але зберігайте доступ до оригіналу. На рівні завдання об’єднайте запити до моделі, повтори, обробку документів, доступ до даних і виправлення аналітика. Для планування використовуйте актуальні тарифи, а для узгодження — фактичне використання. FinRobot і FinGPT пропонують відповідні моделі програм, але перед адаптацією виберіть точну версію та шлях виконання.
Перевірте узгодження NVIDIA з посиланнями на джерела
Наша історична вибірка використовує повідомлення NVIDIA про прибутки від 25 лютого 2026 року. Десять вибраних значень GAAP охоплюють FY2026 і FY2025 у мільйонах USD. Детерміновані перевірки узгоджують дохід мінус собівартість із валовим прибутком, а потім валовий прибуток мінус операційні витрати з операційним прибутком у кожному році. Розраховане зростання доходу становить 65.47%; зміна валової маржі — -3.92 відсоткового пункту, розрахована з неокруглених табличних сум. Відображена емітентом зміна маржі округлена грубіше.
Пакет для завантаження зберігає локатор таблиці, дату публікації, кінці періодів, хеш входів і посилання на розрахунки. Ці розрахунки показують, чому зростання доходу та прибутковість потребують окремих питань; вони не встановлюють причину й не є інвестиційною рекомендацією. Координуючий агент вибрав показники, а JavaScript виконав перевірки. Це відтворюваний приклад роботи з джерелом і розрахунками, а не виміряна інтеграція фінансового агента чи запуск виводу APIsRouter.
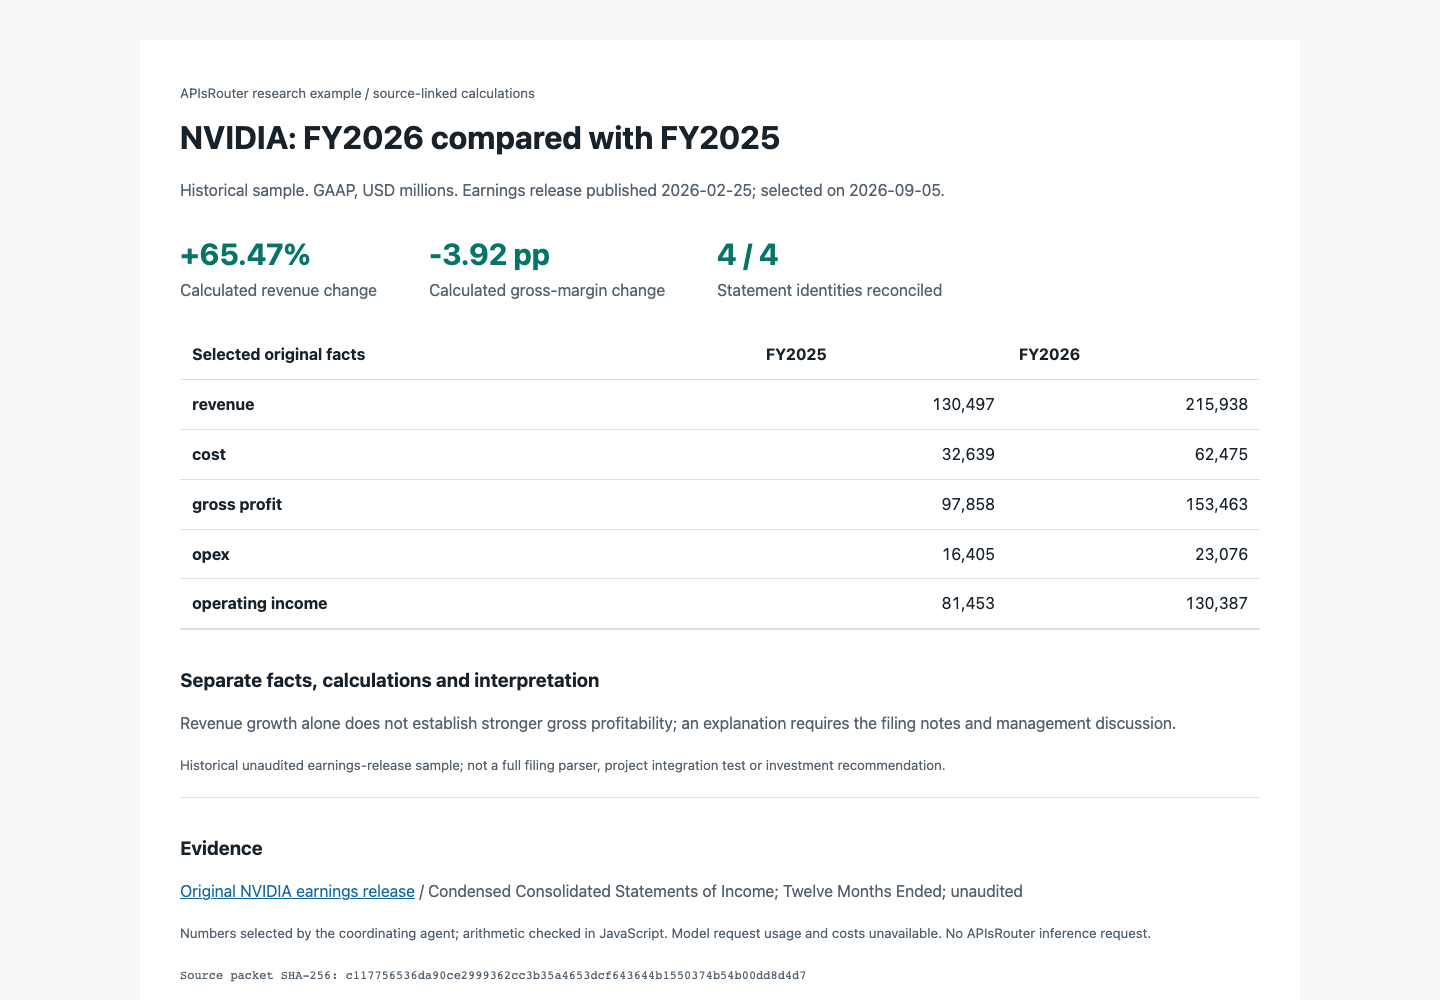
Докази та обмеження
Приклад NVIDIA перевіряє десять вибраних фактів і чотири арифметичні зв’язки з історичного неаудованого повідомлення про прибутки. Він не охоплює всього подання, перевірки незалежного аудитора, автоматичного витягування таблиць, живих інвестиційних рішень або процесу моделі на рівні проєкту. Токени й витрати моделі недоступні. Пакет із посиланнями на джерела та перевірки доступні для огляду; виробничий аналіз усе одно потребує відповідних приміток, контексту конкретного періоду та перевірки пояснювальних тверджень.
Поширені запитання
Чи слід надсилати моделі весь річний звіт?
Почніть із відповідних звітів і приміток для чітко визначеного питання. Зберігайте весь оригінал доступним, але використовуйте витяг із посиланнями на джерела, щоб зробити перевірку й повтори керованішими.
Чи достатньо фактів XBRL для міжнародного порівняння?
Вони можуть надати структуровані входи, але покриття, таксономію, період і контекст обліку все одно потрібно перевірити. За потреби використовуйте оригінальні місцеві розкриття.
Як опрацьовувати переглянуті звіти?
Зберігайте обидві версії та час їхньої публікації. Поточний аналіз може явно використовувати переглянуте число; історичний має дотримуватися того, що було відомо на його часову межу.
Чи може згенероване пояснення відновити пропущену клітинку таблиці?
Ні. Залиште значення недоступним і передайте його на витягування або людську перевірку, замість того щоб дозволяти моделі вигадувати заміну.
Який мінімальний корисний результат?
Невеликий набір узгоджених розрахунків, підтверджені пояснення, локатори джерел, невирішені питання та чітке рішення про перевірку.