Analisi dei prospetti finanziari con AI
Updated 2026-09-05
Estrai i prospetti e le note, riconcilia i numeri, poi usa un modello per spiegare i cambiamenti e far emergere domande. Collega ogni affermazione rilevante al filing originale.
Inizia con una domanda e una coppia di filing
Scegli periodi comparabili e una domanda, ad esempio se il flusso di cassa operativo sostiene la crescita degli utili riportata. Raccogli i prospetti e le note pertinenti prima di chiedere un riepilogo. L'output utile è una riconciliazione con spiegazioni ed elementi irrisolti, non una descrizione generica dell'azienda. Rendi espliciti emittente, principio contabile, valuta di reporting e data limite delle informazioni. Per un'analisi storica, usa documenti disponibili entro quella data limite; la fine del periodo non è la data in cui il mercato poteva leggere il filing.
Raccogli i documenti originali e preservane l'identità
Preferisci i filing dell'emittente e le fonti di investor relations, con una fonte dell'autorità di vigilanza appropriata per il mercato. Per gli emittenti statunitensi, EDGAR offre lo storico dei filing e i dati aziendali XBRL. Conserva il filing originale insieme ai valori estratti, perché il contesto della tabella e le note possono spiegare differenze che una singola metrica non mostra. Conserva URL del documento, identificativo del filing, ora di pubblicazione, ora di recupero e hash del contenuto. Memorizza gli emendamenti come nuove versioni. Per gli emittenti fuori dagli Stati Uniti, usa le divulgazioni locali pertinenti invece di presumere che la copertura SEC sia un record completo.
Estrai le tabelle con dimensioni finanziarie esplicite
Per ogni valore conserva concetto, periodo, unità, valuta e riferimento alla fonte. Distingui le fotografie di stato del bilancio dalle misure di conto economico e flusso di cassa che coprono un periodo. Mantieni separati i dati consolidati da quelli di segmento e le misure riportate dagli aggiustamenti del management. Una cella vuota non è zero. Quando l'estrazione della tabella è ambigua, interrompi quel calcolo e conserva la pagina interessata per la revisione. Se serve OCR, confronta visivamente le celle importanti con l'originale prima di usarle nei rapporti o in una spiegazione generata.
| Dimensione | Da registrare | Errore prevenuto |
|---|---|---|
| Periodo | Inizio, fine ed etichetta fiscale | Confrontare il trimestre con il cumulato dell'anno |
| Unità | Valuta e scala | Trattare le migliaia come milioni |
| Perimetro | Consolidato, segmento o altro | Mescolare perimetri aziendali non comparabili |
| Base | Riportato, rettificato o derivato | Rettifiche contabili non dichiarate |
| Fonte | Versione del documento e riferimento della tabella | Numero estratto non tracciabile |
Calcola le metriche fuori dal modello linguistico
Usa codice deterministico o un foglio di calcolo sottoposto ad audit per i calcoli rilevanti e conserva gli input. Definisci cosa accade quando un denominatore è zero, negativo o mancante. La piccola funzione seguente illustra un calcolo della variazione quando la base è positiva; lascia deliberatamente gli altri casi a un'alternativa documentata. Non contiene dati aziendali né un risultato misurato. Uno schema finanziario di produzione dovrebbe inoltre validare la compatibilità di unità e periodo prima di chiamarla. Passa il record di calcolo risultante al modello invece di chiedergli di ricostruire l'aritmetica dalla prosa.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Chiedi al modello di spiegare driver e contraddizioni
Fornisci le metriche riconciliate con la discussione del management e le note pertinenti. Chiedi spiegazioni che citino i riferimenti alla fonte, alternative plausibili ed evidenze mancanti. Per esempio, una divergenza tra utili e cassa può richiedere di esaminare capitale circolante, elementi non monetari e acquisizioni; il modello dovrebbe identificare quali divulgazioni sostengono ogni possibilità. Mantieni distinta la spiegazione dichiarata dall'azienda dall'interpretazione dell'analista. Richiedi che l'output conservi gli ID delle fonti e i riferimenti ai calcoli, così un revisore può controllare l'evidenza esatta senza rileggere l'intero filing.
Rivedi le relazioni tra prospetti e le affermazioni del report
Riconcilia i totali e le relazioni pertinenti tra i prospetti prima di approvare la spiegazione. Poi apri ogni citazione rilevante e verifica periodo, perimetro e unità. Confronta le note con la tabella estratta quando un numero appare incoerente. Verifica se cambiamenti di consolidamento, presentazione o principio contabile incidono sulla comparabilità. Un modello può aiutare a trovare contraddizioni, ma non dovrebbe risolverle scegliendo silenziosamente una cifra. Marca l'artefatto come pendente quando la spiegazione dipende da un'ipotesi approvata dal revisore e conserva il motivo di ogni correzione manuale.
Rendi il workflow riprendibile ed economico
Conserva raccolta, estrazione, calcolo e revisione narrativa come artefatti separati. Memorizza l'estrazione in base all'hash del documento e alla versione del parser, poi riesegui solo lo stadio interessato quando cambia un filing o una regola. Limita il pacchetto di fonti ai passaggi necessari per la domanda, mantenendo disponibile l'originale. Traccia richieste al modello, tentativi, elaborazione dei documenti, accesso ai dati e correzioni dell'analista a livello di attività. Usa prezzi correnti per la pianificazione e utilizzo effettivo per la riconciliazione. FinRobot e FinGPT offrono pattern applicativi pertinenti, ma seleziona versione esatta e percorso di runtime prima di adattarli.
Esamina una riconciliazione NVIDIA collegata alle fonti
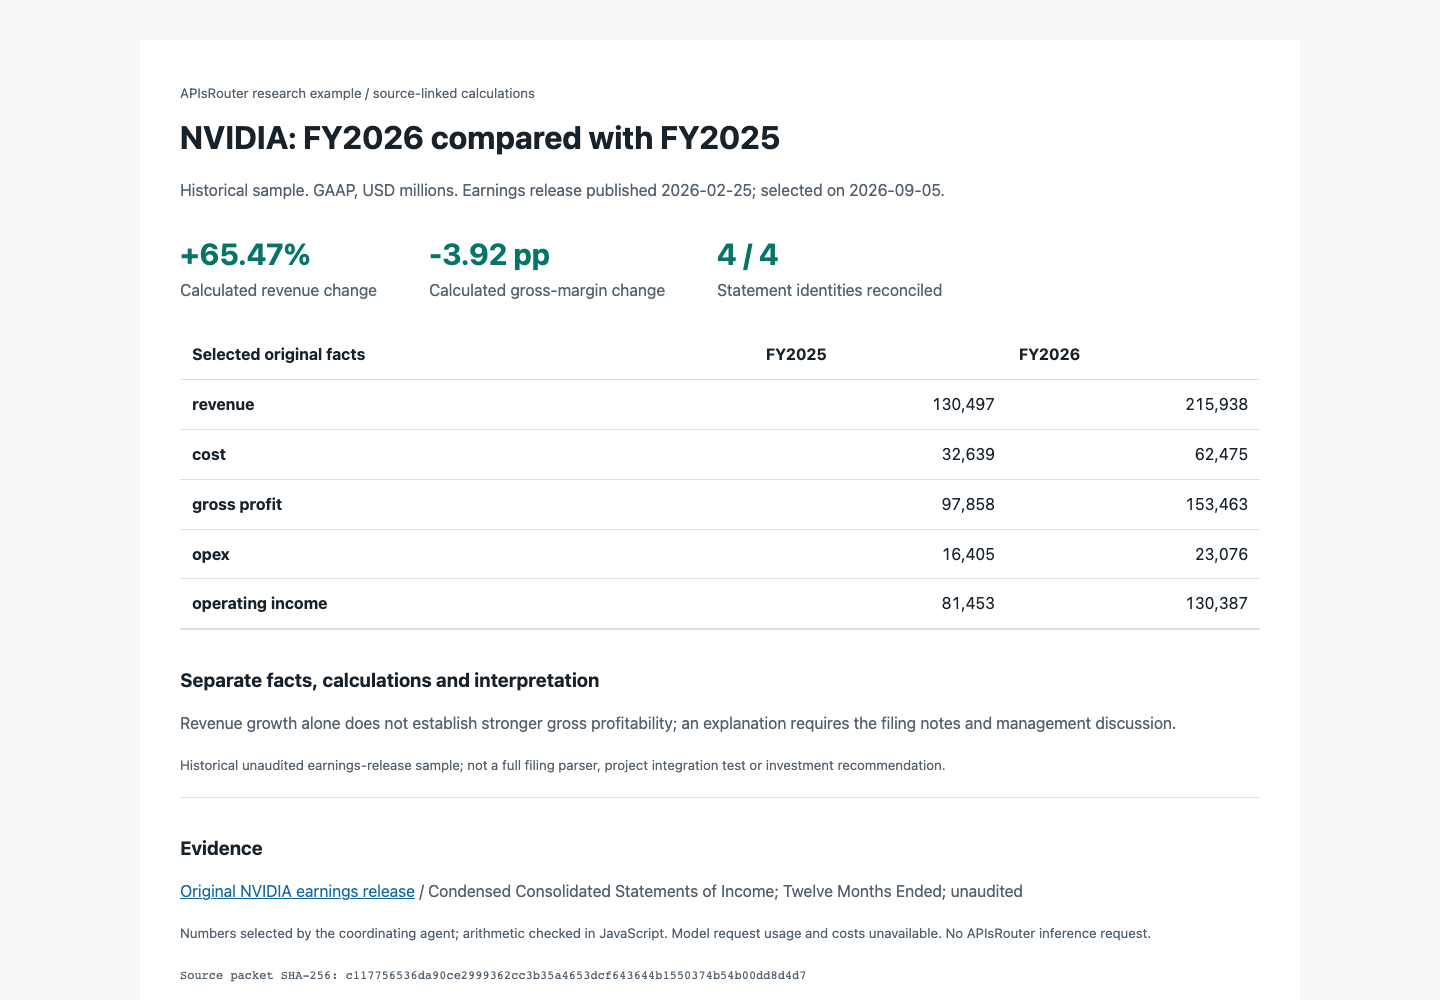
Il nostro campione storico usa il comunicato sugli utili NVIDIA del 25 febbraio 2026. Dieci valori GAAP selezionati coprono FY2026 e FY2025 in milioni di USD. Controlli deterministici riconciliano ricavi meno costi con l'utile lordo, poi utile lordo meno spese operative con il reddito operativo per ciascun anno. La crescita dei ricavi calcolata è 65.47%; la variazione del margine lordo è -3.92 punti percentuali, calcolata da importi di tabella non arrotondati. La variazione del margine mostrata dall'emittente è arrotondata in modo più grossolano.
Il pacchetto scaricabile conserva il riferimento della tabella, la data di pubblicazione, le date di fine periodo, l'hash dell'input e i riferimenti ai calcoli. Questi calcoli mostrano perché crescita dei ricavi e redditività richiedono domande separate; non stabiliscono una causa né una raccomandazione d'investimento. L'agente di coordinamento ha selezionato le cifre e JavaScript ha eseguito i controlli. È un esempio riproducibile di fonte e calcolo, non un'integrazione misurata di un agente finanziario né un'esecuzione di inferenza APIsRouter.
Prove e limiti
L'esempio NVIDIA valida dieci fatti selezionati e quattro relazioni aritmetiche da un comunicato storico sugli utili non sottoposto ad audit. Non copre l'intero filing, la revisione di un commercialista indipendente, l'estrazione automatica delle tabelle, decisioni d'investimento live o un workflow di modello a livello di progetto. Token e costi del modello restano non disponibili. Il pacchetto collegato alle fonti e i controlli sono disponibili per l'ispezione; un'analisi di produzione richiede ancora le note pertinenti, il contesto specifico del periodo e la revisione delle affermazioni esplicative.
Domande frequenti
Devo inviare l'intera relazione annuale a un modello?
Inizia dai prospetti e dalle note pertinenti per una domanda definita. Conserva l'originale completo, ma usa un'estrazione collegata alle fonti per rendere più gestibili revisione e tentativi.
I fatti XBRL bastano per un confronto internazionale?
Possono fornire input strutturati, ma copertura, tassonomia, periodo e contesto contabile richiedono comunque una revisione. Usa le divulgazioni locali originali quando appropriato.
Come si gestiscono le riesposizioni?
Conserva entrambe le versioni e le rispettive date di pubblicazione. L'analisi corrente può usare esplicitamente una cifra rivista; quella storica deve rispettare ciò che era noto alla sua data limite.
Una spiegazione generata può riparare una cella mancante?
No. Lascia il valore non disponibile e invialo all'estrazione o alla revisione umana invece di permettere al modello di inventare un sostituto.
Qual è l'output minimo utile?
Un piccolo insieme di calcoli riconciliati, spiegazioni supportate, riferimenti alle fonti, elementi irrisolti e una decisione di revisione chiara.