Analisis penyata kewangan AI
Updated 2026-09-05
Ekstrak penyata dan nota kaki, rekonsiliasikan angka, kemudian gunakan model untuk menerangkan perubahan dan mengemukakan soalan. Kaitkan setiap dakwaan penting dengan pemfailan asal.
Mulakan dengan soalan dan pasangan pemfailan
Pilih tempoh yang boleh dibandingkan dan soalan seperti sama ada aliran tunai operasi menyokong pertumbuhan pendapatan yang dilaporkan. Kumpulkan penyata dan nota kaki yang berkaitan sebelum meminta ringkasan. Output yang berguna ialah rekonsiliasi dengan penjelasan dan perkara belum selesai, bukan penerangan umum tentang syarikat. Nyatakan penerbit, asas perakaunan, mata wang pelaporan dan tarikh had maklumat dengan jelas. Untuk analisis sejarah, gunakan dokumen yang tersedia pada tarikh had itu; penghujung tempoh bukan tarikh pasaran boleh membaca pemfailan.
Kumpulkan dokumen asal dan kekalkan identitinya
Utamakan pemfailan penerbit dan sumber hubungan pelabur, bersama sumber pengawal selia yang sesuai untuk pasaran berkenaan. Bagi pemfail AS, EDGAR menyediakan sejarah penyerahan dan data syarikat XBRL. Kekalkan pemfailan asal serta nilai yang diekstrak kerana konteks jadual dan nota kaki mungkin menerangkan perbezaan yang tidak dapat dijelaskan oleh satu metrik. Simpan URL dokumen, pengecam pemfailan, masa penerbitan, masa pengambilan dan hash kandungan. Simpan pindaan sebagai versi baharu. Bagi penerbit di luar AS, gunakan pendedahan tempatan yang berkaitan dan jangan menganggap liputan SEC sebagai rekod lengkap.
Ekstrak jadual dengan dimensi kewangan yang jelas
Bagi setiap nilai, kekalkan konsep, tempoh, unit, mata wang dan penunjuk lokasi sumbernya. Bezakan snapshot kunci kira-kira daripada ukuran penyata pendapatan dan aliran tunai yang merangkumi sesuatu tempoh. Asingkan angka disatukan daripada data segmen dan ukuran dilaporkan daripada pelarasan pengurusan. Sel kosong bukan sifar. Apabila ekstraksi jadual kabur, hentikan pengiraan berkenaan dan simpan halaman yang terjejas untuk semakan. Jika OCR diperlukan, bandingkan sel penting secara visual dengan dokumen asal sebelum menggunakannya dalam nisbah atau penjelasan terjana.
| Dimensi | Rekod | Ralat yang dicegah |
|---|---|---|
| Tempoh | Mula, tamat dan label fiskal | Suku tahun dibandingkan dengan tahun hingga kini |
| Unit | Mata wang dan skala | Ribuan dianggap sebagai juta |
| Skop | Disatukan, segmen atau lain-lain | Mencampurkan skop perniagaan yang tidak setara |
| Asas | Dilaporkan, dilaras atau diterbitkan | Pelarasan perakaunan yang tidak dinyatakan |
| Sumber | Versi dokumen dan lokasi jadual | Angka diekstrak yang tidak boleh dikesan |
Kira metrik di luar model bahasa
Gunakan kod deterministik atau hamparan diaudit untuk pengiraan penting dan kekalkan input. Tentukan perkara yang berlaku apabila penyebut sifar, negatif atau hilang. Fungsi kecil di bawah menunjukkan pengiraan perubahan apabila asas positif; ia sengaja menyerahkan kes lain kepada alternatif yang didokumenkan. Ia tidak mengandungi data syarikat atau hasil yang diukur. Skema kewangan pengeluaran juga patut mengesahkan keserasian unit dan tempoh sebelum memanggilnya. Hantar rekod pengiraan yang terhasil kepada model dan bukannya memintanya membina semula aritmetik daripada prosa.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Minta model menerangkan pemacu dan percanggahan
Berikan metrik yang telah direkonsiliasikan bersama perbincangan pengurusan dan nota kaki yang berkaitan. Minta penjelasan yang memetik penunjuk lokasi sumber, kemungkinan alternatif dan bukti yang hilang. Contohnya, perbezaan pendapatan dengan tunai mungkin memerlukan semakan modal kerja, item bukan tunai dan pemerolehan; model perlu mengenal pasti pendedahan yang menyokong setiap kemungkinan. Bezakan penjelasan syarikat daripada tafsiran penganalisis. Minta output mengekalkan ID sumber dan rujukan pengiraan supaya penyemak boleh memeriksa bukti tepat tanpa membaca semula seluruh pemfailan.
Semak hubungan penyata dan dakwaan laporan
Rekonsiliasikan jumlah dan hubungan penyata yang berkaitan sebelum meluluskan penjelasan. Kemudian buka setiap petikan penting dan semak tempoh, skop dan unitnya. Bandingkan nota kaki dengan jadual yang diekstrak apabila angka kelihatan tidak konsisten. Semak sama ada perubahan penyatuan, persembahan atau dasar perakaunan menjejaskan kebolehbandingan. Model boleh membantu mencari percanggahan tetapi tidak patut menyelesaikannya dengan memilih satu angka secara senyap. Tandakan artifak sebagai tertangguh apabila penjelasan bergantung pada andaian yang diluluskan penyemak dan simpan sebab setiap pembetulan manual.
Jadikan aliran kerja boleh disambung semula dan ekonomik
Simpan pengumpulan, ekstraksi, pengiraan dan semakan naratif sebagai artifak berasingan. Cachekan ekstraksi mengikut hash dokumen dan versi parser, kemudian jalankan semula hanya peringkat terjejas apabila pemfailan atau peraturan berubah. Hadkan pek sumber kepada petikan yang diperlukan untuk soalan sambil mengekalkan dokumen asal. Jejaki permintaan model, percubaan semula, pemprosesan dokumen, akses data dan pembetulan penganalisis pada tahap tugas. Gunakan harga semasa untuk perancangan dan penggunaan sebenar untuk rekonsiliasi. FinRobot dan FinGPT menawarkan corak aplikasi yang berkaitan, tetapi pilih versi dan laluan runtime yang tepat sebelum menyesuaikannya.
Semak rekonsiliasi NVIDIA yang berpautan sumber
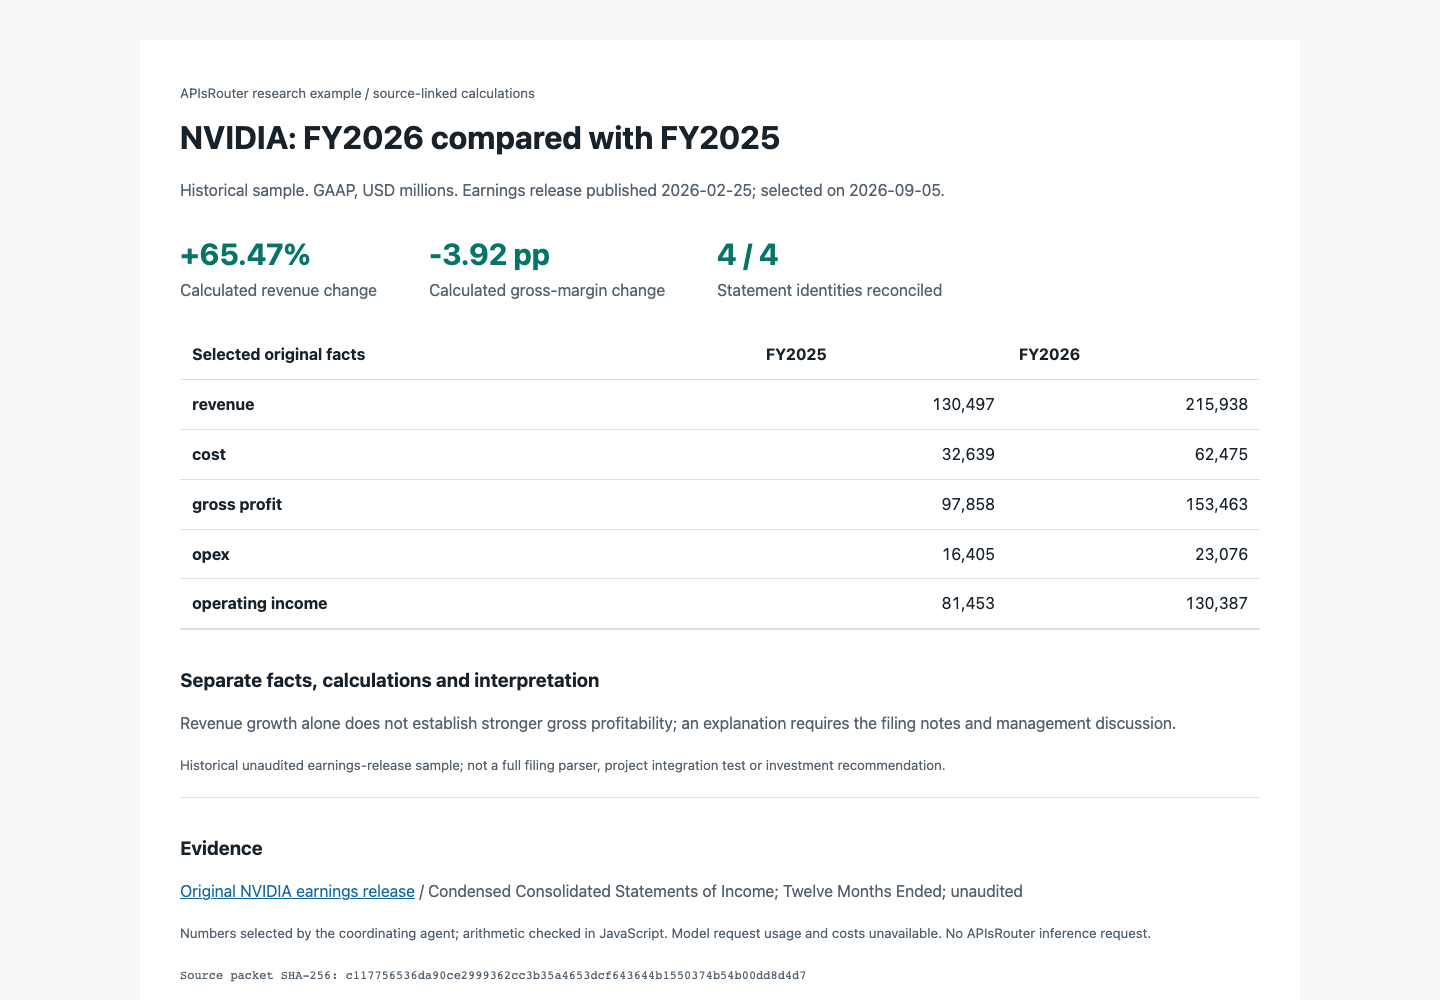
Sampel sejarah kami menggunakan pengumuman pendapatan NVIDIA pada 25 Februari 2026. Sepuluh nilai GAAP terpilih merangkumi FY2026 dan FY2025 dalam juta USD. Pemeriksaan deterministik merekonsiliasikan hasil ditolak kos kepada untung kasar, kemudian untung kasar ditolak perbelanjaan operasi kepada pendapatan operasi bagi setiap tahun. Pertumbuhan hasil yang dikira ialah 65.47%; perubahan margin kasar ialah -3.92 mata peratusan, dikira daripada jumlah jadual yang belum dibundarkan. Perubahan margin yang dipaparkan penerbit dibundarkan dengan lebih kasar.
Pek boleh dimuat turun mengekalkan lokasi jadual, tarikh penerbitan, penghujung tempoh, hash input dan rujukan pengiraan. Pengiraan ini menunjukkan mengapa pertumbuhan hasil dan keuntungan memerlukan soalan berasingan; ia tidak membuktikan punca atau cadangan pelaburan. Ejen penyelaras memilih angka dan JavaScript melaksanakan pemeriksaan. Ini ialah contoh sumber dan pengiraan yang boleh dihasilkan semula, bukan integrasi ejen kewangan yang diukur atau larian inferens APIsRouter.
Bukti dan batasan
Contoh NVIDIA mengesahkan sepuluh fakta terpilih dan empat hubungan aritmetik daripada pengumuman pendapatan sejarah yang belum diaudit. Ia tidak merangkumi keseluruhan pemfailan, semakan akauntan bebas, ekstraksi jadual automatik, keputusan pelaburan langsung atau aliran kerja model peringkat projek. Token dan kos model masih tidak tersedia. Pek berpautan sumber dan pemeriksaan tersedia untuk pemeriksaan; analisis pengeluaran masih memerlukan nota kaki yang berkaitan, konteks khusus tempoh dan semakan dakwaan penjelasan.
Soalan lazim
Patutkah saya menghantar keseluruhan laporan tahunan kepada model?
Mulakan dengan penyata dan nota kaki yang berkaitan untuk soalan yang ditakrifkan. Kekalkan dokumen penuh tersedia, tetapi gunakan ekstraksi berpautan sumber supaya semakan dan percubaan semula lebih mudah diurus.
Adakah fakta XBRL mencukupi untuk perbandingan antarabangsa?
Ia boleh menyediakan input berstruktur, tetapi liputan, taksonomi, tempoh dan konteks perakaunan masih perlu disemak. Gunakan pendedahan tempatan asal apabila sesuai.
Bagaimanakah penyataan semula perlu dikendalikan?
Kekalkan kedua-dua versi dan masa penerbitannya. Analisis semasa boleh menggunakan angka disemak secara jelas; analisis sejarah mesti menghormati perkara yang diketahui pada tarikh hadnya.
Bolehkah penjelasan terjana membaiki sel jadual yang hilang?
Tidak. Kekalkan nilai tidak tersedia dan hantarkannya untuk ekstraksi atau semakan manusia dan bukannya membenarkan model mencipta pengganti.
Apakah output minimum yang berguna?
Set kecil pengiraan yang direkonsiliasikan, penjelasan disokong bukti, penunjuk lokasi sumber, perkara belum selesai dan keputusan semakan yang jelas.