Analiza sprawozdań finansowych z AI
Updated 2026-09-05
Wyodrębnij sprawozdania i przypisy, uzgodnij liczby, a następnie użyj modelu do wyjaśnienia zmian i wskazania pytań. Każde istotne twierdzenie zachowaj w powiązaniu z pierwotnym raportem.
Zacznij od pytania i pary raportów
Wybierz porównywalne okresy i pytanie, na przykład czy operacyjne przepływy pieniężne wspierają raportowany wzrost zysków. Zbierz odpowiednie sprawozdania i przypisy przed zamówieniem podsumowania. Użyteczny wynik to uzgodnienie z wyjaśnieniami i nierozstrzygniętymi kwestiami, a nie ogólny opis spółki. Wyraźnie zapisz emitenta, podstawę rachunkowości, walutę raportowania i granicę informacyjną. W analizie historycznej korzystaj z dokumentów dostępnych do tej granicy; koniec okresu nie jest datą, kiedy rynek mógł przeczytać raport.
Zbieraj oryginalne dokumenty i zachowuj ich tożsamość
Preferuj raporty emitenta i źródła relacji inwestorskich, uzupełnione właściwym źródłem regulatora dla danego rynku. Dla emitentów amerykańskich EDGAR udostępnia historię zgłoszeń i dane XBRL spółek. Zachowaj oryginalny raport obok wyodrębnionych wartości, ponieważ kontekst tabeli i przypisy mogą wyjaśniać różnice, których nie widać w pojedynczej metryce. Zachowaj URL dokumentu, identyfikator zgłoszenia, czas publikacji, czas pobrania i hash treści. Zmiany przechowuj jako nowe wersje. Dla emitentów spoza USA korzystaj z odpowiednich lokalnych ujawnień, zamiast zakładać, że dane SEC są pełnym zapisem.
Wyodrębniaj tabele z jawnymi wymiarami finansowymi
Dla każdej wartości zachowaj pojęcie, okres, jednostkę, walutę i lokalizator źródła. Odróżniaj migawki bilansowe od miar rachunku wyników i przepływów pieniężnych obejmujących okres. Trzymaj dane skonsolidowane osobno od segmentowych, a miary raportowane osobno od korekt zarządczych. Pusta komórka nie oznacza zera. Gdy ekstrakcja tabeli jest niejednoznaczna, zatrzymaj obliczenie i zachowaj dotkniętą stronę do przeglądu. Jeśli potrzebujesz OCR, przed użyciem wartości w wskaźnikach lub wygenerowanym wyjaśnieniu porównaj ważne komórki wizualnie z oryginałem.
| Wymiar | Co zapisać | Zapobiegany błąd |
|---|---|---|
| Okres | Początek, koniec i oznaczenie fiskalne | Kwartał pomylony z okresem od początku roku |
| Jednostka | Waluta i skala | Tysiące potraktowane jak miliony |
| Zakres | Skonsolidowany, segmentowy lub inny | Mieszanie nieporównywalnych zakresów działalności |
| Podstawa | Raportowana, skorygowana lub pochodna | Niezapisane korekty rachunkowe |
| Źródło | Wersja dokumentu i lokalizator tabeli | Nieśledzalna wyodrębniona liczba |
Obliczaj metryki poza modelem językowym
Do istotnych obliczeń używaj deterministycznego kodu lub audytowanego arkusza i zachowuj dane wejściowe. Określ, co dzieje się, gdy mianownik wynosi zero, jest ujemny lub go brakuje. Mała funkcja poniżej ilustruje obliczenie zmiany przy dodatniej wartości bazowej; inne przypadki celowo pozostawia do udokumentowanej alternatywy. Nie zawiera danych spółki ani zmierzonego wyniku. Schemat finansowy produkcyjnej aplikacji powinien również sprawdzić zgodność jednostek i okresów przed wywołaniem funkcji. Przekaż modelowi wynikowy rekord obliczeń, zamiast prosić go o odtworzenie arytmetyki z prozy.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Poproś model o wyjaśnienie czynników i sprzeczności
Przekaż uzgodnione metryki wraz z odpowiednią dyskusją zarządu i przypisami. Poproś o wyjaśnienia zawierające lokalizatory źródeł, alternatywne hipotezy i brakujące dowody. Na przykład rozbieżność między zyskami a gotówką może wymagać przejrzenia kapitału obrotowego, pozycji niepieniężnych i przejęć; model powinien wskazać, które ujawnienia wspierają każdą możliwość. Oddziel wyjaśnienie spółki od interpretacji analityka. Wymagaj zachowania identyfikatorów źródeł i odwołań do obliczeń, aby recenzent mógł sprawdzić dokładne dowody bez ponownego czytania całego raportu.
Przejrzyj relacje między sprawozdaniami i zgłaszaj twierdzenia
Przed akceptacją wyjaśnienia uzgodnij odpowiednie sumy i relacje między sprawozdaniami. Następnie otwórz każde istotne odwołanie i sprawdź okres, zakres oraz jednostkę. Gdy liczba wygląda niespójnie, porównaj przypisy z wyodrębnioną tabelą. Oceń, czy zmiany konsolidacji, prezentacji lub polityki rachunkowości wpływają na porównywalność. Model może pomóc znaleźć sprzeczności, ale nie powinien rozstrzygać ich przez cichy wybór jednej wartości. Oznacz artefakt jako oczekujący, gdy wyjaśnienie zależy od założenia zatwierdzonego przez recenzenta, i zachowaj powód każdej ręcznej korekty.
Uczyń proces wznawialnym i oszczędnym
Przechowuj zebranie danych, ekstrakcję, obliczenia i przegląd narracji jako osobne artefakty. Buforuj ekstrakcję według hasha dokumentu i wersji parsera, a po zmianie raportu lub reguły uruchamiaj ponownie tylko dotknięty etap. Ogranicz pakiet źródłowy do fragmentów potrzebnych dla pytania, zachowując dostęp do oryginału. Śledź na poziomie zadania żądania modelu, ponowienia, przetwarzanie dokumentów, dostęp do danych i poprawki analityka. Do planowania używaj bieżących cen, a do uzgodnienia rzeczywistego użycia. FinRobot i FinGPT oferują odpowiednie wzorce aplikacyjne, ale przed adaptacją wybierz dokładną wersję i ścieżkę uruchomieniową.
Przeanalizuj uzgodnienie NVIDIA powiązane ze źródłami
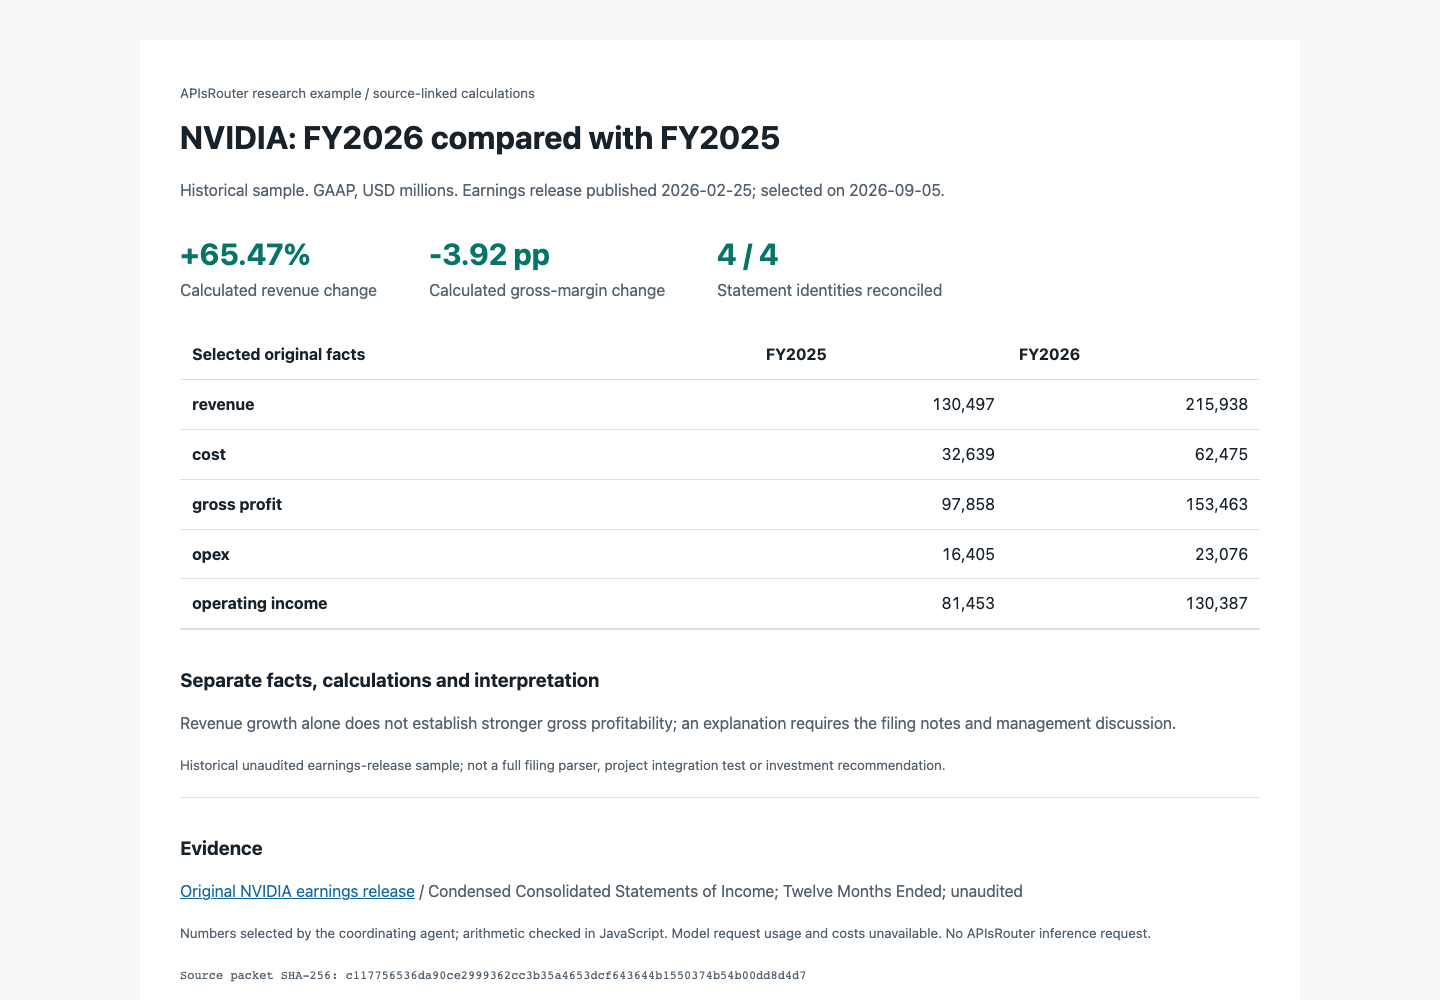
Nasza próbka historyczna wykorzystuje komunikat wynikowy NVIDIA z 25 lutego 2026 r. Dziesięć wybranych wartości GAAP obejmuje FY2026 i FY2025 w milionach USD. Deterministyczne kontrole uzgadniają przychody pomniejszone o koszty z zyskiem brutto, a następnie zysk brutto pomniejszony o koszty operacyjne z dochodem operacyjnym dla każdego roku. Obliczony wzrost przychodów wynosi 65.47%; zmiana marży brutto to -3.92 punktu procentowego, obliczona z niezaokrąglonych wartości tabeli. Wyświetlana przez emitenta zmiana marży jest zaokrąglona bardziej zgrubnie.
Pakiet do pobrania zachowuje lokalizator tabeli, datę publikacji, końce okresów, hash danych wejściowych i odwołania do obliczeń. Te obliczenia pokazują, dlaczego wzrost przychodów i rentowność wymagają osobnych pytań; nie dowodzą przyczyny ani nie stanowią rekomendacji inwestycyjnej. Agent koordynujący wybrał liczby, a JavaScript wykonał kontrole. To powtarzalny przykład źródła i obliczeń, a nie zmierzona integracja agenta finansowego ani przebieg wnioskowania APIsRouter.
Dowody i ograniczenia
Przykład NVIDIA sprawdza dziesięć wybranych faktów i cztery zależności arytmetyczne z historycznego, nieaudytowanego komunikatu wynikowego. Nie obejmuje pełnego raportu, niezależnego przeglądu biegłego rewidenta, automatycznej ekstrakcji tabel, bieżących decyzji inwestycyjnych ani przepływu pracy modelu na poziomie projektu. Tokeny i koszty modelu pozostają niedostępne. Pakiet powiązany ze źródłami i kontrole są dostępne do inspekcji; analiza produkcyjna nadal wymaga odpowiednich przypisów, kontekstu właściwego dla okresu i przeglądu twierdzeń wyjaśniających.
Częste pytania
Czy powinienem wysłać modelowi cały raport roczny?
Zacznij od odpowiednich sprawozdań i przypisów dla określonego pytania. Zachowaj dostęp do całego oryginału, ale użyj ekstrakcji powiązanej ze źródłami, aby ułatwić przegląd i ponowienia.
Czy fakty XBRL wystarczą do porównania międzynarodowego?
Mogą dostarczyć ustrukturyzowanych danych wejściowych, ale nadal trzeba przejrzeć zakres, taksonomię, okres i kontekst rachunkowy. W razie potrzeby używaj oryginalnych lokalnych ujawnień.
Jak obsługiwać przekształcenia danych?
Zachowaj obie wersje i ich czasy publikacji. Bieżąca analiza może jawnie używać wartości po przekształceniu; analiza historyczna musi respektować to, co było znane w jej punkcie odcięcia.
Czy wygenerowane wyjaśnienie może uzupełnić brakującą komórkę tabeli?
Nie. Pozostaw wartość niedostępną i skieruj ją do ekstrakcji lub przeglądu człowieka, zamiast pozwalać modelowi wymyślić zamiennik.
Jaki jest minimalny użyteczny wynik?
Mały zestaw uzgodnionych obliczeń, poparte wyjaśnienia, lokalizatory źródeł, nierozstrzygnięte kwestie i jasna decyzja recenzenta.