Análise de demonstrações financeiras com IA
Updated 2026-09-05
Extraia as demonstrações e notas, reconcilie os números e então use um modelo para explicar mudanças e levantar perguntas. Mantenha toda alegação relevante ligada ao documento original.
Comece com uma pergunta e um par de documentos
Escolha períodos comparáveis e uma pergunta, como se o fluxo de caixa operacional sustenta o crescimento do lucro reportado. Colete as demonstrações e notas relevantes antes de pedir um resumo. O resultado útil é uma reconciliação com explicações e itens não resolvidos, não uma descrição genérica da empresa. Mantenha explícitos o emissor, a base contábil, a moeda de apresentação e a data-limite das informações. Para uma análise histórica, use documentos disponíveis até essa data-limite; o fim de um período não é a data em que o mercado pôde ler o documento.
Colete os documentos originais e preserve sua identidade
Dê preferência aos documentos do emissor e às fontes de relações com investidores, com uma fonte regulatória adequada ao mercado. Para emissores dos EUA, o EDGAR oferece histórico de envios e dados corporativos XBRL. Preserve o documento original junto dos valores extraídos, pois o contexto da tabela e as notas podem explicar diferenças que uma única métrica não explica. Preserve URL do documento, identificador do envio, horário de publicação, horário de recuperação e hash do conteúdo. Armazene alterações como novas versões. Para emissores fora dos EUA, use as divulgações locais relevantes em vez de presumir que a cobertura da SEC seja um registro completo.
Extraia tabelas com dimensões financeiras explícitas
Para cada valor, preserve seu conceito, período, unidade, moeda e localização na fonte. Diferencie snapshots do balanço de medidas de resultado e fluxo de caixa que abrangem um período. Mantenha números consolidados separados dos dados por segmento e medidas reportadas separadas de ajustes da administração. Uma célula vazia não é zero. Quando a extração da tabela for ambígua, interrompa esse cálculo e preserve a página afetada para revisão. Se OCR for necessário, compare visualmente as células importantes com o original antes de usá-las em índices ou explicações geradas.
| Dimensão | Registro | Erro evitado |
|---|---|---|
| Período | Início, fim e rótulo fiscal | Trimestre comparado com acumulado do ano |
| Unidade | Moeda e escala | Milhares tratados como milhões |
| Escopo | Consolidado, segmento ou outro | Mistura de escopos empresariais incomparáveis |
| Base | Reportado, ajustado ou derivado | Ajustes contábeis não declarados |
| Fonte | Versão do documento e localização da tabela | Número extraído sem rastreabilidade |
Calcule as métricas fora do modelo de linguagem
Use código determinístico ou uma planilha auditada para cálculos relevantes e preserve as entradas. Defina o que acontece quando um denominador é zero, negativo ou ausente. A pequena função abaixo ilustra um cálculo de variação quando a base é positiva; ela deixa deliberadamente os demais casos para uma alternativa documentada. Não contém dados de nenhuma empresa nem resultado medido. Um esquema financeiro de produção também deve validar a compatibilidade de unidade e período antes de chamá-la. Passe o registro de cálculo resultante ao modelo, em vez de pedir que ele reconstrua a aritmética a partir de prosa.
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
Peça ao modelo que explique fatores e contradições
Forneça as métricas reconciliadas com a discussão da administração e as notas relevantes. Peça explicações que citem localizadores de fonte, explicações alternativas e evidências ausentes. Por exemplo, uma divergência entre lucro e caixa pode exigir a revisão de capital de giro, itens não monetários e aquisições; o modelo deve identificar quais divulgações sustentam cada possibilidade. Mantenha distinta a explicação declarada pela empresa e a interpretação do analista. Exija que a saída preserve IDs de fontes e referências de cálculo para que o revisor possa inspecionar a evidência exata sem reler todo o documento.
Revise as relações entre demonstrações e as alegações do relatório
Reconcilie os totais e as relações relevantes entre demonstrações antes de aprovar a explicação. Depois abra cada citação relevante e confira período, escopo e unidade. Compare as notas com a tabela extraída quando um número parecer inconsistente. Revise se mudanças na consolidação, apresentação ou política contábil afetam a comparabilidade. Um modelo pode ajudar a encontrar contradições, mas não deve resolvê-las escolhendo silenciosamente um dos números. Marque o artefato como pendente quando a explicação depender de uma suposição aprovada por um revisor e preserve o motivo de qualquer correção manual.
Torne o fluxo retomável e econômico
Armazene coleta, extração, cálculo e revisão narrativa como artefatos separados. Faça cache da extração pelo hash do documento e pela versão do parser e execute novamente apenas a etapa afetada quando um documento ou regra mudar. Limite o pacote de fontes às passagens necessárias para a pergunta, mantendo o original disponível. Acompanhe solicitações de modelo, tentativas, processamento de documentos, acesso a dados e correções do analista no nível do trabalho. Use preços atuais para planejar e uso real para reconciliar. FinRobot e FinGPT oferecem padrões de aplicação relevantes, mas selecione a versão e o caminho de runtime exatos antes de adaptá-los.
Inspecione uma reconciliação da NVIDIA ligada às fontes
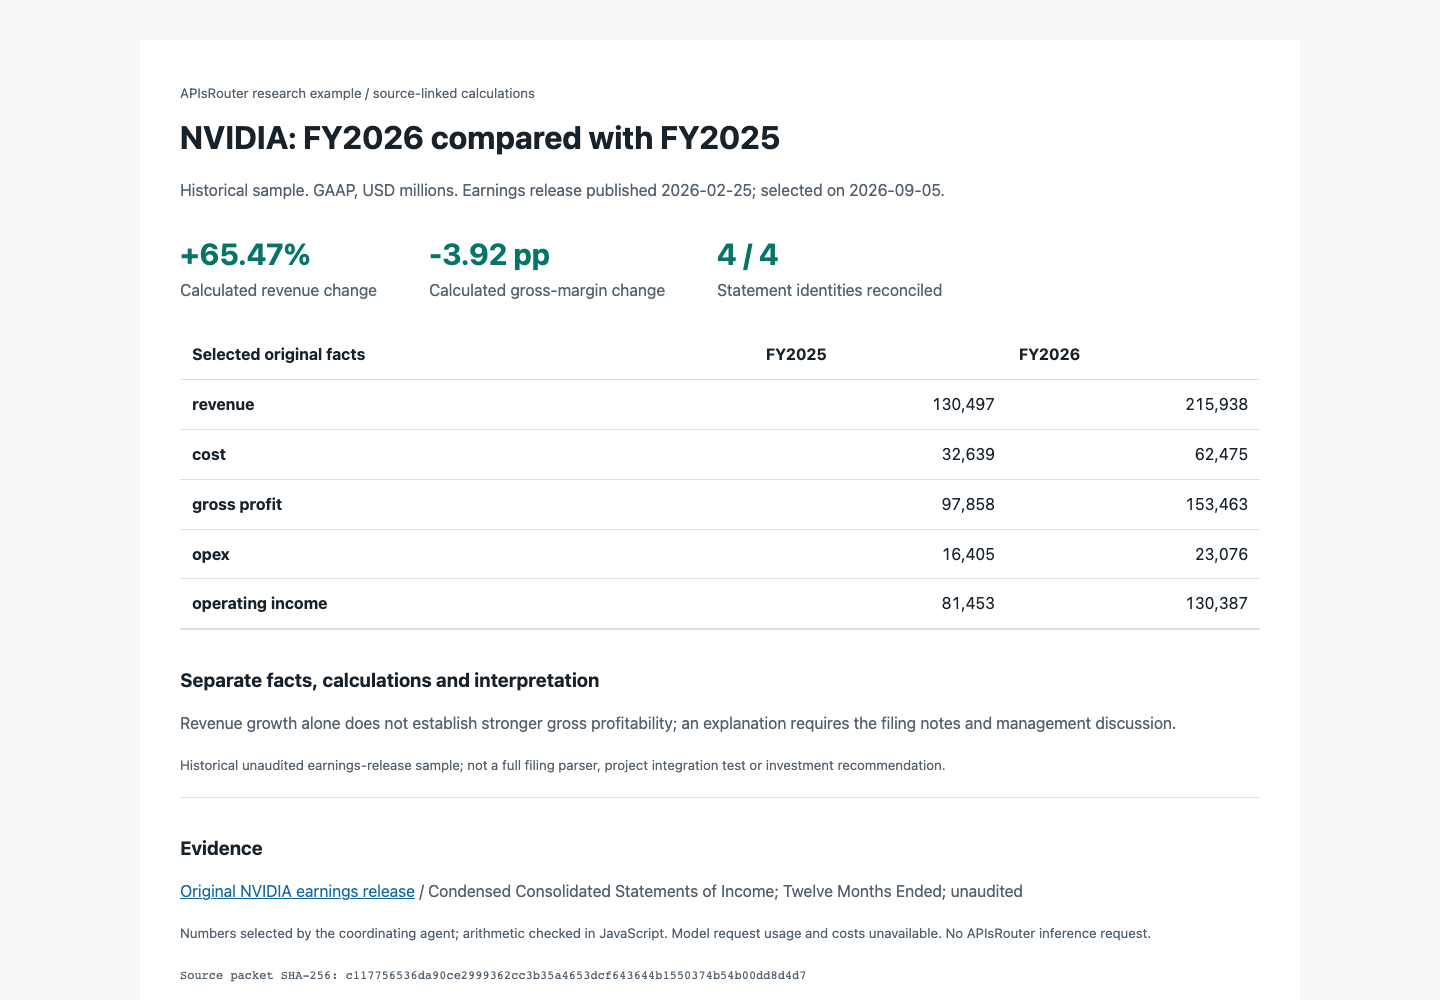
Nossa amostra histórica usa o comunicado de resultados da NVIDIA de 25 de fevereiro de 2026. Dez valores GAAP selecionados cobrem FY2026 e FY2025 em USD millions. As verificações determinísticas reconciliam receita menos custo com lucro bruto e, em seguida, lucro bruto menos despesas operacionais com lucro operacional em cada ano. O crescimento calculado da receita é 65.47%; a mudança da margem bruta é -3.92 percentage points, calculada a partir de valores de tabela não arredondados. A mudança de margem exibida pelo emissor é arredondada de forma mais grosseira.
O pacote para download preserva o localizador da tabela, a data de publicação, os fins dos períodos, o hash das entradas e as referências de cálculo. Esses cálculos mostram por que crescimento da receita e rentabilidade exigem perguntas separadas; eles não estabelecem uma causa nem uma recomendação de investimento. O agente coordenador selecionou os números e o JavaScript executou as verificações. Este é um exemplo reproduzível de fonte e cálculo, não uma integração de agente financeiro medida nem uma execução de inferência da APIsRouter.
Evidências e limitações
O exemplo da NVIDIA valida dez fatos selecionados e quatro relações aritméticas a partir de um comunicado histórico de resultados não auditado. Ele não cobre o documento completo, a revisão por contador independente, a extração automatizada de tabelas, decisões de investimento ao vivo nem um fluxo de modelo no nível do projeto. Tokens e custos do modelo continuam indisponíveis. O pacote ligado às fontes e as verificações estão disponíveis para inspeção; uma análise de produção ainda precisa das notas relevantes, do contexto específico do período e da revisão das alegações explicativas.
Perguntas frequentes
Devo enviar o relatório anual inteiro a um modelo?
Comece pelas demonstrações e notas relevantes para uma pergunta definida. Mantenha o original completo disponível, mas use extração ligada às fontes para tornar revisão e tentativas mais gerenciáveis.
Os fatos XBRL são suficientes para uma comparação internacional?
Eles podem fornecer entradas estruturadas, mas cobertura, taxonomia, período e contexto contábil ainda precisam de revisão. Use divulgações locais originais quando apropriado.
Como as reapresentações devem ser tratadas?
Preserve as duas versões e seus horários de publicação. A análise atual pode usar explicitamente um número revisado; a análise histórica deve respeitar o que era conhecido na sua data-limite.
Uma explicação gerada pode corrigir uma célula ausente?
Não. Mantenha o valor indisponível e encaminhe-o para extração ou revisão humana, em vez de deixar o modelo inventar uma substituição.
Qual é a saída mínima útil?
Um pequeno conjunto de cálculos reconciliados, explicações apoiadas por evidências, localizadores de fonte, itens não resolvidos e uma decisão clara de revisão.