AI財務諸表分析
Updated 2026-09-05
諸表と注記を抽出し、数値を照合し、モデルで変化を説明して問いを見つけます。重要な各主張を元の提出書類に結び付けます。
問いと提出書類の組み合わせから始める
比較可能な期間と、営業キャッシュフローが報告利益の成長を支えるかどうかのような問いを選びます。要約を依頼する前に、関係する諸表と注記を集めます。有用な出力は、説明と未解決項目を含む照合であり、会社の一般的な説明ではありません。発行体、会計基準、報告通貨、情報の締め日を明示します。過去分析では、その締め日までに利用できた文書を使います。期間末は、市場が提出書類を読めた日とは限りません。
元の文書を集め、識別情報を保持する
発行体の提出書類とIRソースを優先し、市場に適した規制当局のソースを加えます。米国提出者ではEDGARが提出履歴とXBRL企業データを提供します。単一の指標では説明できない違いを表のコンテキストと注記が明らかにする場合があるため、抽出値だけでなく元の提出書類も保持します。文書URL、提出識別子、公開時刻、取得時刻、コンテンツハッシュを保存します。訂正書類は新しいバージョンとして記録します。米国外の発行体では、SECのカバレッジが完全な記録だと仮定せず、適切な現地開示を使います。
明示的な財務次元で表を抽出する
すべての値について、概念、期間、単位、通貨、ソース位置を保持します。貸借対照表の時点スナップショットと、期間にまたがる損益・キャッシュフローの指標を区別します。連結数値をセグメントデータから分け、報告値を経営者調整値から分けます。空白セルはゼロではありません。表の抽出が曖昧なら、その計算を停止して該当ページをレビュー用に保持します。OCRが必要なら、比率や生成説明に使う前に重要セルを元文書と目視で比較します。
| 次元 | 記録 | 防ぐエラー |
|---|---|---|
| 期間 | 開始、終了、会計期間ラベル | 四半期と年初来の比較 |
| 単位 | 通貨とスケール | 千単位を百万単位として扱う |
| 範囲 | 連結、セグメント、その他 | 比較できない事業範囲を混ぜる |
| 基準 | 報告値、調整値、派生値 | 明示されない会計調整 |
| ソース | 文書バージョンと表の位置 | 追跡できない抽出数値 |
言語モデルの外で指標を計算する
重要な計算には決定論的なコードまたは監査済みスプレッドシートを使い、入力を保持します。分母がゼロ、負、欠落の場合の動作を定義します。以下の小さな関数は、ベースラインが正の場合の変化計算を示し、その他のケースは文書化された代替案に意図的に残しています。会社データや測定結果は含みません。制作環境の財務スキーマでは、呼び出す前に単位と期間の互換性も検証するべきです。文章から算術を再構成させず、計算記録をモデルへ渡します。
from decimal import Decimal

def comparable_change(current, prior):
    if current is None or prior is None:
        return {"state": "unavailable", "code": "MISSING_VALUE"}
    current, prior = Decimal(str(current)), Decimal(str(prior))
    if not current.is_finite() or not prior.is_finite():
        return {"state": "unavailable", "code": "NONFINITE_VALUE"}
    if prior <= 0:
        return {"state": "review", "code": "NONPOSITIVE_BASE"}
    return {
        "state": "calculated",
        "change_fraction": str((current - prior) / prior),
    }
モデルに要因と矛盾を説明させる
照合済み指標を、関連する経営者討議と注記とともに渡します。ソース位置、代替説明、不足する証拠を引用する説明を求めます。たとえば利益とキャッシュの乖離には運転資本、非現金項目、買収のレビューが必要かもしれません。モデルには各可能性をどの開示が支えるか特定させます。会社が述べた説明とアナリストの解釈を分けます。元の提出書類を読み直さなくても正確な証拠を検査できるよう、出力にソースIDと計算参照を保持させます。
諸表の関係とレポートの主張をレビューする
説明を承認する前に、関連する合計と諸表間の関係を照合します。その後、重要な各引用を開き、期間、範囲、単位を確認します。数値が不一致に見える場合は、注記と抽出表を比較します。連結、表示、会計方針の変更が比較可能性に影響するかレビューします。モデルは矛盾を見つける助けになりますが、一つの数値を黙って選んで解決するべきではありません。説明がレビュアーの承認済み仮定に依存する場合は成果物を保留し、手動修正の理由を保持します。
ワークフローを再開可能かつ経済的にする
収集、抽出、計算、ナラティブレビューを別々の成果物として保存します。文書ハッシュとパーサーバージョンで抽出をキャッシュし、提出書類またはルールが変わったときは影響する段階だけを再実行します。問いに必要な文章へソースパケットを絞りながら、元の文書は利用できるようにします。モデルリクエスト、リトライ、文書処理、データアクセス、アナリスト修正をジョブ単位で一緒に追跡します。計画には現在の料金を、照合には実際の使用量を使います。FinRobotとFinGPTには関連するアプリケーションパターンがありますが、適応前に正確なバージョンと実行経路を選びます。
ソースに結び付いたNVIDIAの照合を検査する
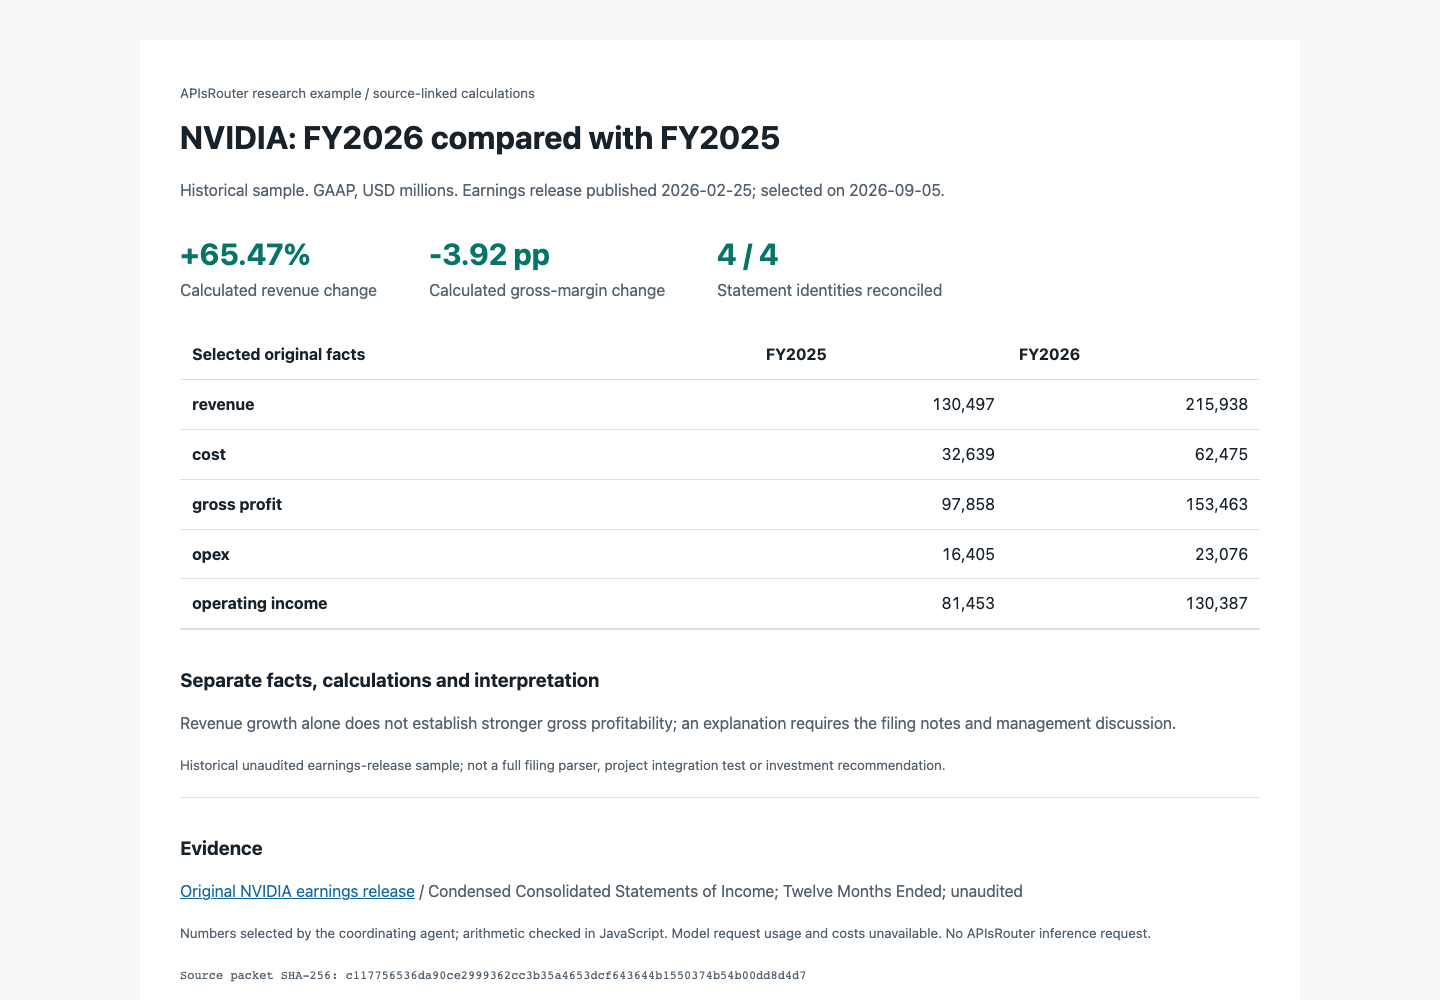
過去サンプルでは、NVIDIAの2026年2月25日の決算リリースを使います。選択したGAAP値10件は、USD millions単位のFY2026とFY2025を対象にしています。決定論的チェックでは、各年度について売上高から売上原価を引いて粗利益を照合し、さらに粗利益から営業費用を引いて営業利益を照合します。計算された売上成長率は65.47%で、粗利益率の変化は丸め前の表の金額から計算した-3.92ポイントです。発行体が表示する利益率の変化は、より粗く丸められています。
ダウンロード可能なパケットには、表の位置、公開日、期間末、入力ハッシュ、計算参照が保持されています。これらの計算は、売上成長と収益性に別々の問いが必要な理由を示しますが、原因や投資推奨を確定するものではありません。調整エージェントが数値を選び、JavaScriptがチェックを実行しました。これは再現可能なソースと計算の例であり、測定済みの金融エージェント統合やAPIsRouter推論実行ではありません。
証拠と限界
NVIDIAの例では、過去の未監査決算リリースから選択した事実10件と算術関係4件を検証します。提出書類全体、独立した会計士のレビュー、自動表抽出、ライブの投資判断、プロジェクト単位のモデルワークフローは対象にしていません。モデルのトークンとコストは利用できないままです。ソースに結び付いたパケットとチェックは検査できますが、制作環境での分析には、関連する注記、期間固有のコンテキスト、説明上の主張のレビューがなお必要です。
よくある質問
年次報告書全体をモデルへ送るべきですか?
定義した問いに関係する諸表と注記から始めます。元の全文は利用できる状態に保ちつつ、レビューとリトライを管理しやすくするためソースに結び付いた抽出を使います。
国際比較にはXBRLファクトだけで十分ですか?
構造化入力を提供できますが、カバレッジ、分類、期間、会計コンテキストにはなおレビューが必要です。適切な場合は元の現地開示を使います。
修正再表示はどう扱うべきですか?
両方のバージョンと公開時刻を保持します。現在の分析では修正値を明示的に使えますが、過去分析では締め日に知られていたことに従う必要があります。
生成説明で欠けた表セルを修復できますか?
いいえ。値を利用不可のまま保ち、モデルに代替を作らせず抽出または人間のレビューへ回します。
最小限で役立つ出力は何ですか?
照合済みの小さな計算、裏付ける説明、ソース位置、未解決項目、明確なレビュー判断です。